當GPU神話遇上金融槓桿,NPU普及才是讓產業回歸本質的開始。
好多年前,曾有一位企業界的前輩,在我踏上創業旅程之前,跟我說過一段話。
他說,當一個人越來越理性,心如止水,甚至開始感受到一種深入骨髓的孤獨時,或許代表你正在進入另一個階段。
創業初期,靠的是夥伴之間的信任、情感、共同信仰,以及一群人不計代價往前衝的熱情。但當企業逐漸成長,組織變大,客戶、股東、員工與市場的責任越來越多,原本靠情感與默契運作的公司,就必須開始建立制度、管理與規章。
這個過程並不容易。因為創業者必須慢慢學會,不能再只靠自己的熱情與意志力帶領所有人,而必須讓組織本身具備持續前進的能力。
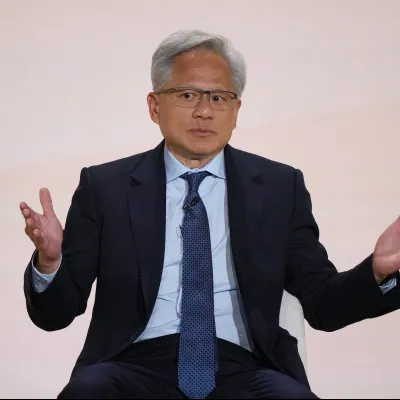
這其實也是我最近觀察黃仁勳與NVIDIA時,反覆思考的一件事。一家公司最輝煌的時刻,往往也是它必須開始面對下一個階段考驗的時候。
一、黃仁勳之後,NVIDIA失去的究竟是什麼?
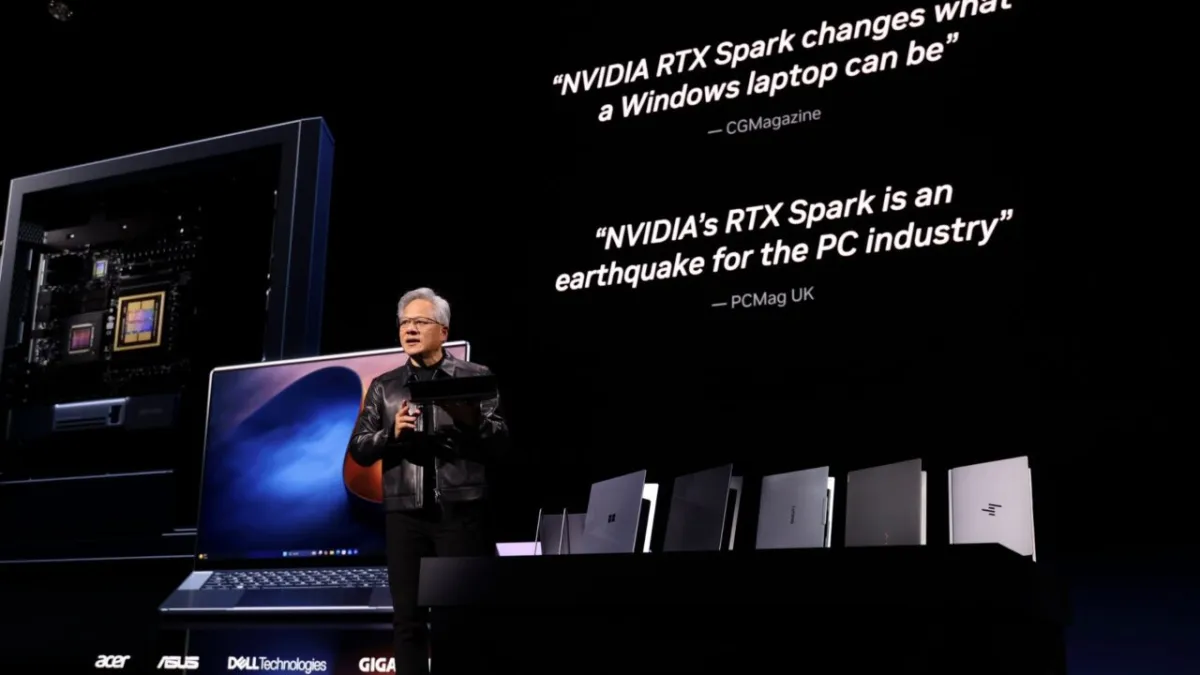
最近,市場對黃仁勳領導角色可能變動的討論,引發了許多關注。但我認為,真正值得思考的,不是某一個CEO的職位,而是NVIDIA這家公司的核心競爭力,究竟有多少來自制度,又有多少來自黃仁勳這個人。
NVIDIA不是一家普通的晶片公司。它能夠把GPU、CUDA、NVLink、HBM、CoWoS、液冷散熱、電源管理與整個AI資料中心整合成一個完整的系統,背後靠的是一種極端的協同設計能力(ExtremeCo-Design)。
一般半導體公司,一代晶片的開發週期可能需要兩年;NVIDIA卻試圖把節奏壓縮到一年一個世代。
當晶片功耗、HBM良率、先進封裝、散熱與整機成本彼此衝突時,必須有人能夠理解每一個環節,並在不同部門的利益與技術限制之間,迅速做出最終判斷。
黃仁勳最難以被複製的價值,或許就在這裡。他不只是CEO,更像是整個技術系統的終極裁決者。
短期來看,即使領導層出現變化,NVIDIA的產品仍有相當深厚的技術與供應鏈基礎。Blackwell已經進入量產與交付階段,Rubin的開發也早已展開,既有工程團隊與客戶訂單,不會因為一個人的職務變動就突然消失。
但真正的考驗,可能在2028年以後。當Feynman等下一代架構進入開發關鍵期,組織能否繼續維持一年一世代的速度?原本由一位具有工程背景、商業直覺與強大決斷力的領導者做出的選擇,未來是否會逐漸變成跨部門的委員會決策?
制度化可以讓企業走得更久,但過度制度化,也可能讓企業失去速度。
這不只是NVIDIA的問題,而是每一家由創辦人親手建立、並且依靠創辦人個人能力突破產業邊界的企業,最後都必須面對的課題。
二、當GPU神話遇上金融槓桿:AI產業是否正在累積另一種風險?
過去幾年,NVIDIA不只是賣晶片,也透過投資、策略合作、融資支持,以及不同形式的資本安排,參與AI新創公司與新興雲端運算業者的發展。
這些資金與合作關係,有些又會轉化成對NVIDIAGPU的採購需求。
NVIDIA投資或支持AI生態系中的企業,這些企業利用資金建置算力、購買GPU,再透過預期中的AI服務收入支撐下一輪融資與擴張;而NVIDIA則從晶片銷售與生態系擴張中,進一步強化營收、估值與市場地位。
這種模式本身不代表財務造假,也不能因此認定所有交易都有問題。
在科技產業發展初期,策略投資與供應鏈融資本來就可能加速新技術的普及。但真正值得追問的是:這些算力需求,有多少來自終端客戶真實且持續的付費需求?又有多少是由資本市場的預期、融資能力與信用擴張提前催生?
這讓我想起過去電信產業的vendorfinancing。
當年電信設備商為了擴大市場,也曾透過融資或信用支持,協助客戶購買自己的設備。產業繁榮時,這種模式可以加速市場擴張;但當終端需求不如預期,債務、設備折舊與信用風險就可能逐漸浮現。
市場已經開始關注GPU作為抵押品的長期價值、AI基礎建設的融資規模,以及部分新興雲端業者能否在未來產生足以支撐資本支出的現金流。NVIDIA公開揭露的部分擔保安排,也讓外界開始更仔細檢視這些資本關係。
這不代表AI是泡沫,更不代表NVIDIA的成功是虛構的。
但我們必須區分兩件事:一個產業的長期技術價值,與某一階段資本市場對它的定價。
AI的確正在改變世界,但不是每一座資料中心、每一筆GPU採購、每一個AI新創,都必然能夠創造相應的經濟回報。
當資本市場把未來十年的需求,提前折算成今天的估值與投資,一旦商業化速度不如預期,風險就可能從個別公司擴散到整個供應鏈。
我認為,AI產業真正需要的,不是更多資本堆疊出來的算力神話,而是能夠持續創造現金流與生產力的真實應用。
三、亞洲半導體供應鏈,正在形成新的戰略力量
有趣的是,就在市場高度關注黃仁勳個人與NVIDIA領導力的同時,11月12日、13日,亞洲半導體產業其實發生了幾件更值得關注的事情。
三星電子宣布投入約6兆韓元,興建HBM專用封裝廠;三星電機宣布投入約8兆韓元,擴充AI伺服器GPU、CPU先進封裝載板產能。
台灣方面,日月光路竹廠一期啟用、二期動土,兩期投資規模合計預估達千億元;精材則與台積電簽署合作,將在中科建置先進封裝後段產線,合作期間延伸至2033年底。
AI時代的競爭,已經從單一晶片的競爭,進入整個半導體供應鏈與系統整合能力的競爭。
尤其值得注意的是三星的投資。很多人看到三星擴建HBM封裝廠,第一個反應就是三星要與台積電CoWoS正面競爭。其實這兩者並不完全相同。
換句話說,短期內三星HBM產量增加,反而可能帶動台積電CoWoS的需求。
三星電機擴充載板產能,則是另一個值得注意的訊號。它將直接對台灣欣興、南電、景碩等載板廠形成競爭。
而台灣的優勢,則是逐漸形成以台積電為核心,結合日月光、矽品、精材及各種材料、設備與載板廠商的專業分工體系。
台積電掌握技術門檻最高的核心製程,封測夥伴協助擴充產能,讓整個供應鏈能夠更有效率地成長。
尤其精材與台積電合作至2033年,更反映出台積電對先進封裝長期需求的判斷。這不是單一公司的擴產,而是一整個產業聚落的形成。
但我們也不能忽略韓國另一條更長遠的戰略路線。韓國政府近年積極推動國產AI半導體、NPU與主權AI,並希望建立涵蓋晶片、運算基礎設施、網路、軟體與服務的K-AI生態系。提高國產AI晶片在國家AI運算中心的使用比例,也已經成為政策方向之一。
這代表韓國不只是想在HBM與封裝上取得優勢,更希望從AI晶片架構、運算平台到最終服務,建立自己的自主能力。
依照這個政策方向,未來幾年將是韓國國產NPU與主權AI從技術研發走向實際部署的重要階段。
韓國有三星、SK海力士與大型企業集團的整合能力,也有政府長期政策與資本動員的優勢。台灣若只停留在製造與封裝的角色,未來即使仍然是全球供應鏈的重要一環,也可能逐漸失去定義下一代AI架構的主導權。
我們必須從半導體製造優勢,進一步延伸到AI晶片、NPU、私有AI與主權AI的完整生態系。
四、從技術競爭到權力競爭:AI時代的另一面
但如果只從技術與資本支出來理解這場競爭,可能還是看得太淺。
黃仁勳近年來在全球科技產業的地位,早已超越一般企業CEO。他不只是NVIDIA的創辦人,更成為全球AI產業的代表人物,也成為亞洲半導體供應鏈與美國科技產業之間的重要連結者。
當一個人能夠整合美國的晶片設計、台灣的先進製程、韓國的記憶體,以及日本與其他國家的材料與設備,他所掌握的就不只是企業資源,而是一種跨國產業協調能力。
因此,近期圍繞黃仁勳的情報指控、媒體報導與政治爭議,也值得從更審慎的角度觀察。
All-InPodcast主持人DavidSacks曾提出一些值得追問的問題:相關情報單位是否曾給予當事人防禦性簡報?相關指控究竟有多少已經獲得證實?是否有具體的國家安全機密遭到洩漏?又是誰將未經證實的情報內容提供給媒體?
這些問題不能因為涉及國家安全,就放棄追問。尤其在美國,科技、國安、資本與政治之間的界線,本來就十分複雜。企業領袖與國際供應鏈的關係,有時也會成為地緣政治角力的一部分。
當然,我們不能僅憑事件的時間順序,就斷言其中存在種族歧視或政治迫害,更不能把尚未證實的陰謀推論當成事實。
回顧過去,台灣面板產業曾經經歷國際競爭與法律訴訟的衝擊,HTC也曾經站上全球智慧型手機的巔峰,後來卻在專利訴訟、競爭策略與市場轉變中逐漸失去優勢。威盛併購Cyrix之後,同樣面臨美國x86專利與司法爭議的重大挑戰。
這些案例的背景各不相同,不能簡單歸結為同一種政治動機。
但它們提醒我們,當企業走向全球,技術實力固然重要,法律制度、國際政治、智慧財產權與市場規則,同樣可能決定一家企業的命運。
真正成熟的企業領導者,不能只懂技術,也必須理解權力的運作。
五、黃仁勳之後,AI產業會走向什麼方向?
我認為,黃仁勳如果有一天不再站在NVIDIA的第一線,並不代表NVIDIA的時代立即結束。
短期內,NVIDIA仍然擁有強大的CUDA生態系、成熟的產品線、龐大的客戶基礎,以及與台積電等供應鏈夥伴長期建立的合作關係。
第一,NVIDIA必須證明自己能夠在沒有創辦人親自協調的情況下,繼續維持極限協同設計的速度。
第二,台積電與NVIDIA之間的合作,將逐漸從個人領袖之間的高度默契,轉向更制度化的企業戰略合作。
第三,AWS、Google、Microsoft、Meta等雲端巨頭,將更積極發展自己的ASIC。當NVIDIA的組織出現任何效率上的空隙,都可能成為客戶重新評估供應鏈的機會。
而這也讓我想到AI產業下一個重要的轉折。過去十年,全球AI競爭的核心是Training,也就是模型訓練。NVIDIA憑藉GPU與CUDA建立了極高的技術門檻。但接下來,Inference,也就是AI推論,將逐漸成為更廣泛、更分散的市場。從雲端資料中心到企業私有AI,從智慧工廠、智慧城市到車載系統、機器人與各種EdgeAI裝置,未來不可能所有運算都集中在大型GPU資料中心。
低功耗、高效率、低成本、隱私與在地化運算,都將成為下一階段的重要競爭力。
這也是為什麼我一直認為,AI的未來不會只有GPU,也不會只有一家公司的天下。
CPU、GPU、ASIC與NPU,各自都有不同的位置。真正的競爭,是誰能夠在不同運算場景中,提供最有效率的解決方案。
NPU的價值,不只是把晶片做得更便宜,而是讓AI從少數大型資料中心裡昂貴的運算資源,逐漸成為每個企業、每個產業,甚至每個人都能使用的基礎能力。
當AI進入醫療、金融、工廠、汽車、家庭與各種終端設備,資料隱私、能源效率、即時反應與自主掌控,將不再只是附加價值,而是基本需求。
未來的AI世界,不應該只有少數大型雲端平台掌握所有運算能力。每個國家、企業與產業,都應該有能力依照自己的需求,建立安全、有效率且可持續的AI基礎設施。
從GPU到NPU,不是誰取代誰,而是AI開始走向更成熟、更分工,也更貼近真實世界的階段。
六、飛龍在天之後,真正的考驗才開始
《易經》乾卦有云:「飛龍在天,利見大人。」但乾卦走到最後,還有一句:「亢龍有悔。」這兩句話放在今天的AI產業,格外值得玩味。
黃仁勳的成功,證明了一個創辦人的信念、技術遠見與執行力,可以改變整個世界。
但黃仁勳之後,NVIDIA必須回答的是:當一個人的能力已經成為組織的核心,這家公司能否把他的能力轉化成制度、文化與下一代領導者的能力?
這也是每一家從創業走向成熟的企業,都必須面對的課題。對台灣而言,這場變局更值得珍惜。
我們不應只把自己定位成全球科技巨頭的代工基地,也不應只滿足於在供應鏈中扮演重要的一環。台灣擁有半導體製造、先進封裝、IC設計、系統整合與AI應用的深厚基礎,下一步應該思考的,是如何從技術供應者,走向AI架構與產業生態的定義者。
從GPU到NPU,從雲端到邊緣,從晶片到整個AI基礎建設,這場產業革命才剛剛開始。
當公司還小的時候,我們相信的是人與人之間的情感、信任與共同理想。當公司逐漸長大,我們必須學會建立制度、承擔責任,也必須接受有些決定不能再只憑個人的熱情與直覺。
但我始終相信,企業最重要的,不是某一個人站在多高的位置,也不是某一個階段創造了多大的估值,而是在時間不斷推移、環境不斷改變之後,還能不能守住最初想解決的問題,繼續創造真正的價值。
資本可以推動浪潮,技術可以改變世界,領袖可以創造一個時代;但最後留下來的,仍然是能夠解決問題、創造效率、改善生活,並且經得起時間考驗的價值。
讓AI從昂貴的資本競賽,回歸到有效率的技術競爭;讓運算從少數巨頭的壟斷資源,回到每個產業與每個使用者真正需要的本質。