三星電子單季營業利益暴增近8倍,股價卻在財報公布後重挫;中國AI股4個月跌掉4成,韓國股市也一度跌入熊市。台股雖然相對抗跌,卻有近6成股票跌破年線。當半導體訂單接不完、產能供不應求,投資人究竟在擔心什麼?
全球AI產業正在出現一個令人困惑的現象。半導體廠商不斷公布創紀錄的財報,晶片、記憶體與AI伺服器訂單接不完,股價卻接連下跌。
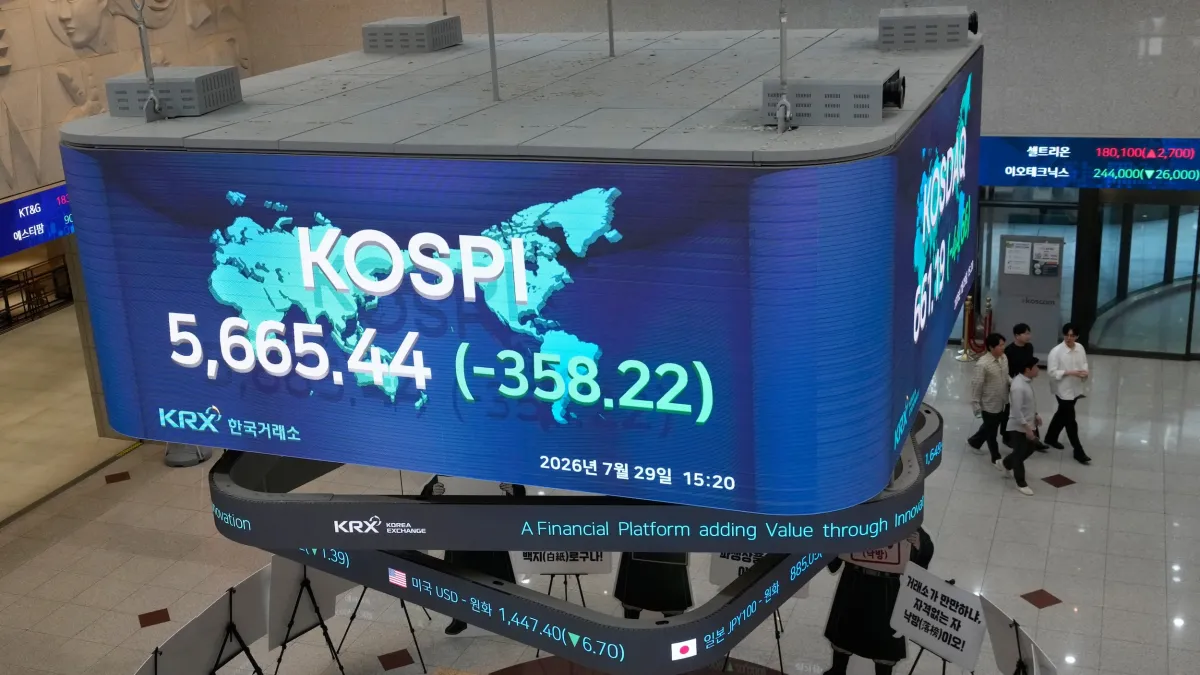
10月29日,三星電子公布第三季財報,營收達195.3兆韓元,年增126.9%;營業利益107.4兆韓元,年成長率783.1%,創下歷史紀錄。其中半導體部門貢獻106.5兆韓元,幾乎包辦集團全部獲利。
更驚人的是,三星預期明年AI記憶體需求仍將超過供給,HBM產品供應已經售罄。但財報公布後,三星股價卻一度下跌6.2%。
為什麼一家生意好到做不完、獲利增加近8倍的公司,投資人還急著賣股票?
三星賺進107兆韓元,市場卻擔心3年後
三星股價下跌,首先有財報未能完全滿足市場期待、晶圓代工業務持續虧損,以及股東回饋政策延後公布等原因。但更深層的疑慮,是目前的高獲利究竟能維持多久。
三星預估記憶體供應緊俏可能延續至2028年,SK海力士則認為可能持續至2030年。兩家公司都積極擴充產能,搶攻AI記憶體商機。
問題是,半導體工廠從投資到量產,往往需要兩三年。今天因為缺貨而大幅擴廠,等到新產能開出,如果需求成長速度不如預期,就可能由缺貨轉為供過於求。
即使AI需求持續增加,只要供給增加得更快,價格也可能下跌。這正是投資人擔心的事情。
中國AI股崩4成,市場不再相信無限成長
中國科技股面臨更嚴重的估值修正。不到4個月,中國科創50指數下跌約40%,相關企業市值蒸發4800億美元。
過去兩年,中國積極推動AI自主化,國產GPU、記憶體、半導體設備與大模型成為市場追捧的題材。科創50指數本益比一度高達約250倍。
然而,國家支持不等於企業必然獲利,技術突破也不保證市場願意持續支付高價。當投資人開始追問企業真正能賺多少錢,過去建立在政策支持與未來想像上的高估值,就面臨修正。
韓國的問題稍有不同。三星與SK海力士已經賺到鉅額利潤,但市場開始懷疑這種獲利能否持續。中國與韓國遭遇不同的問題,卻都指向同一件事:AI的長期前景仍然看好,但股價可能提前反映了太多成長。
訂單愈好,為什麼股價反而會跌?
股價反映的是未來獲利,而不只是今天的訂單。
假設一家企業每股盈餘10元,市場給予40倍本益比,股價就是400元。即使獲利完全不變,只要市場願意支付的本益比降到30倍,股價就會跌到300元,修正25%。
企業生意沒有變差,股東卻已經損失四分之一的市值。25%當然不是股市必然遵循的修正幅度,但這說明企業基本面良好,並不保證股價不會下跌。
況且AI產業還有更深一層的問題。目前AI技術快速進步,但未來究竟能創造多少新收入,商業模式仍未完全明朗。
輝達賣晶片、台積電生產晶片、三星與SK海力士供應記憶體,已經獲得實際利潤;購買設備的資料中心與AI服務業者,卻必須等待未來的算力租金、軟體訂閱收入回收投資。
上游已經賺到錢,下游客戶能否賺回投入的龐大資金,這是市場現在開始追問的問題。
產能已經吃飽,客戶卻還一直端菜上桌
一位科技界朋友用了一個很傳神的比喻,來說明業界現在對AI「既期待又怕受傷害」的心情。他說,目前AI供應鏈的處境,就像一個人已經吃得很飽,旁邊卻有人不斷念著牛排、披薩、奶油南瓜焗烤飯等豐盛料理。明明已經吃不下,卻又難以拒絕。
半導體廠商也是如此。產能滿載、材料短缺,客戶卻不斷增加訂單。不擴產,今天可能失去生意;大幅擴產,又害怕兩三年後新產能同時開出,造成價格下跌與設備閒置。這是AI產業現在最難解決的投資決策。
市場真正擔心的,可能不是今天缺少訂單,而是今天接不完的訂單,讓企業建出三年後用不完的產能。
台積電撐起台股,近6成股票卻跌破年線
相較中國與韓國,台股表現相對抗跌。10月6日加權指數創下4萬9822點的收盤高點,29日雖然跌破4萬7千點,但回檔約7.5%。關鍵是台積電的產業地位。
無論輝達、超微(AMD)或Google自研晶片取得優勢,先進AI晶片仍高度依賴台積電製程與封裝。這使台積電比押注單一產品的企業,具有更穩固的競爭地位。
但台股的繁榮也愈來愈集中。10月28日,上市櫃1968家普通股中,只有43.1%站上年線,意味著近6成股票仍在年線以下。台積電占台股市值4成以上,只要股價維持強勢,就足以支撐加權指數,即使多數股票表現疲弱,指數仍可能處於高檔。
這也是台灣AI繁榮的隱憂。全球AI資本支出持續增加,台積電與部分供應鏈受惠,傳統產業卻未必分享相同成長。而台積電也需要投入龐大資本支出,未來同樣必須面對客戶需求變化、折舊與產能利用率的考驗。
中國AI股崩跌,反映高估值與獲利現實的落差;韓國記憶體股震盪,反映對景氣循環的擔憂;台灣相對抗跌,則建立在台積電難以取代的競爭優勢上。
企業看的是今天還有多少訂單,股市算的卻是未來還能賺多少錢。當全球AI供應鏈還在為接不完的訂單煩惱,金融市場已經開始擔心3年後的產能過剩。 (相關報導: AI下一個兆美元商機,誰來買單?從博通、英特爾CEO對談看算力競賽的代價 | 更多文章 )
AI革命可能才剛開始,但投資人已經開始懷疑,現在的股價是不是把未來的繁榮算得太早、也算得太滿了。