2024年,Uber願意花9.5億美元收購foodpanda台灣業務,遭公平會否決;2026年,東南亞外送龍頭Grab只出價6億美元,短短22個月,收購價格縮水3.5億美元,降幅高達37%。
更耐人尋味的是,foodpanda母公司Delivery Hero去年退出泰國市場,今年又出售台灣業務,而Grab最大外部股東竟是Uber。當Uber進一步提出148億美元收購Delivery Hero,台灣外送平台併購案背後,浮現一場橫跨美國、德國及東南亞的全球資本重組。
兩年身價縮水37%,foodpanda為何愈賣愈便宜?
2024年5月,Uber宣布以9.5億美元收購foodpanda台灣業務,打算將台灣兩大外送平台整合。然而,同年12月,公平交易委員會認為合併後市場集中度過高,可能削弱競爭,最終否決這筆交易。
2026年3月23日,foodpanda德國母公司Delivery Hero再次宣布出售台灣業務,買家換成總部位於新加坡、在美國掛牌上市的Grab,收購價格卻只剩6億美元。短短22個月,價格少了3.5億美元,相當於原先出價的36.8%。究竟是台灣外送市場價值大幅縮水,還是當年的Uber願意支付更高的戰略性溢價?
兩次交易有一個必須注意的差異:Uber在2024年準備收購Foodpanda Taiwan及DH Stores Taiwan兩家公司,Grab今年收購的法律標的則是Foodpanda Taiwan。因此,不能直接認定同一批資產的企業價值下跌37%。
不過,兩次出價差異仍反映買方策略與賣方處境的變化。2024年Uber若成功收購foodpanda,幾乎可以一舉整合台灣主要外送市場,這可能推高其願付價格。如今Grab作為新進者,收購既有平台是為了取得台灣市場的營運基礎,議價邏輯不同。
但更值得追究的是:為什麼foodpanda的德國母公司Delivery Hero願意接受明顯較低的價格?
泰國經營13年後撤退,Delivery Hero啟動全球瘦身
2025年4月23日,Delivery Hero宣布旗下foodpanda退出泰國市場,5月23日接受最後訂單,隔日起停止外送服務。
foodpanda在泰國經營約13年,面對Grab與LINE MAN等競爭對手,始終難以建立可持續獲利的市場地位。根據泰國媒體報導,foodpanda當地業務累積虧損超過130億泰銖,最終選擇停止營運。
泰國並非唯一撤退的市場。Delivery Hero此前已經退出丹麥、迦納、斯洛伐克、斯洛維尼亞等國家,重新檢視全球營運據點的資本配置。
今年3月宣布出售台灣業務時,Delivery Hero更直言,這是集團策略檢討的第一項重大成果,出售所得將用來償還債務及強化資本結構。
換言之,foodpanda台灣價格下跌的背後,除了外送市場競爭,也有母公司重新配置全球資產的因素。
一家已獲利的外送平台,為何母公司還要出售?
令人好奇的是,foodpanda台灣並非沒有價值。根據Grab公布的資料,foodpanda台灣2025年商品交易總額達18億美元,未分攤集團總部成本前的調整後EBITDA已經轉正。Grab甚至預估,收購案到2028年可增加至少6000萬美元的年度調整後EBITDA。這表示台灣市場仍具相當規模與獲利潛力。
Delivery Hero出售台灣業務,並不能簡單歸因於現金即將耗盡。從集團近期財務報告觀察,營運現金流已有改善,但公司仍面對債務管理、資本效率及股東要求提高企業價值的壓力。
當一家企業同時經營數十個市場,管理階層就必須決定:究竟要繼續投入資金擴張,還是出售部分資產,將資金轉往更具成長潛力的業務?這也解釋了Delivery Hero為何一方面關閉虧損市場,一方面出售仍有營運價值的台灣事業。
只是,6億美元的價格究竟反映台灣業務的合理估值,還是母公司為了加速資產重組而接受折價,仍有待進一步查證。
Grab大股東有Uber、軟銀、豐田,陳炳耀具有關鍵持股
如果說Delivery Hero出售台灣業務是全球資本重組的一部分,那麼買家Grab的股權結構,則讓這場收購案更加耐人尋味。
Grab由馬來西亞華人企業家陳炳耀(Anthony Tan)與陳慧玲(Tan Hooi Ling)於2012年共同創辦,從叫車平台MyTeksi起家,逐步發展成橫跨東南亞的叫車、外送、數位支付及金融服務集團。2021年,Grab透過SPAC合併在美國納斯達克上市,股票代號GRAB。
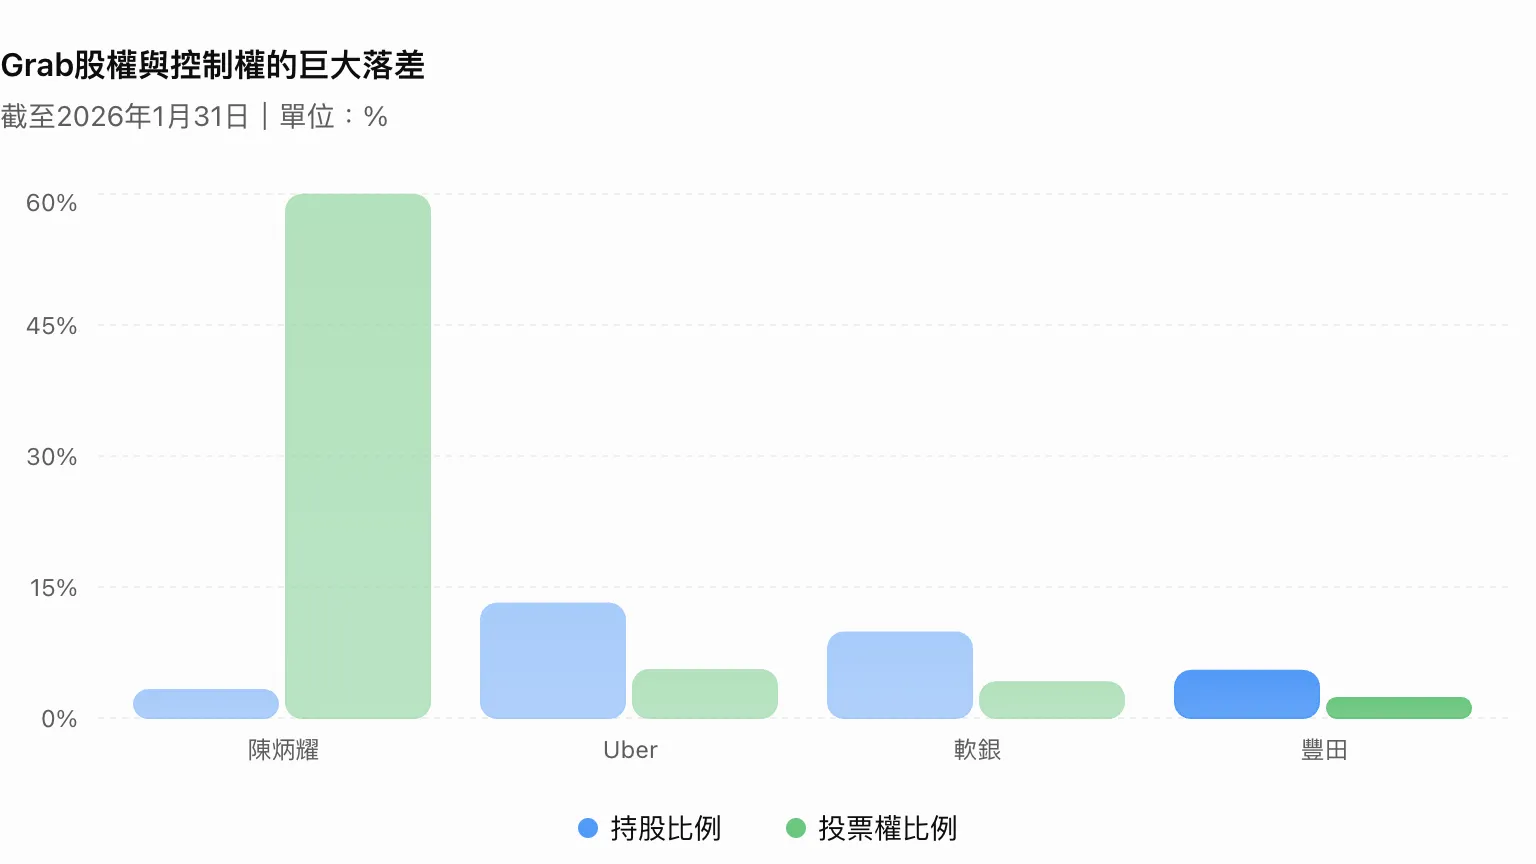
Uber持股13%,陳炳耀持股3%卻掌握近6成投票權:誰真正控制Grab?| 股東 | 持股比率 | 投票權比率 |
|---|
| 陳炳耀 Anthony Tan | 3.2% | 59.9% |
| Uber | 13.1% | 5.5% |
| 軟銀 SoftBank | 9.8% | 4.1% |
| 豐田 Toyota | 5.4% | 2.3% |
資料來源:Grab 2025年年報、SEC Form 20-F,第118頁。陳炳耀的投票權包含其他高階主管的委託投票權。以上為2026年1月31日的歷史截面,後續股權制度可能調整。
這家公司的背後,集結了三家國際重量級股東。根據Grab向美國證券交易委員會(SEC)提交的2025年度報告,截至2026年1月31日,Uber持股13.1%,為最大外部股東,投票權5.5%;日本軟銀相關投資實體持股9.8%,投票權4.1%;日本豐田汽車持股5.4%,投票權2.3%。三家企業合計持有Grab約28.3%股份,卻只有11.9%的投票權。
這項交易甚至曾受到新加坡競爭主管機關調查及裁罰,因為當Uber退出後,Grab在部分叫車市場取得更強的市場地位。如今,Grab進軍台灣,準備接手Uber Eats的重要競爭對手foodpanda,Uber卻又是Grab最大的外部股東。
Grab也有中資股東,滴滴出行曾參與投資
值得注意的是,Grab的國際資本背景還包括中國投資人。中國叫車平台滴滴出行(DiDi)早在2017年便參與Grab融資,曾經是其海外戰略投資布局的一環。
不過,Grab於2026年10月12日公布最新股東資訊指出,截至今年6月,滴滴持股比例已降至0.25%以下,投票權低於0.1%。若將其他註冊於中國、或在中國及香港設有區域分支機構的投資機構計入,這一類機構合計持股低於2.8%,投票權低於0.8%。
然而,隨著Grab計畫收購foodpanda台灣業務,平台掌握的消費者個資、外送員位置與行動軌跡、餐廳交易資訊及支付資料,仍有必要接受主管機關的資安與資料治理審查。
對台灣而言,除了釐清Uber與Grab的交叉持股是否影響市場競爭,跨國科技平台的股權透明度與資料安全,也將是外送產業整併的重要公共利益議題。
陳炳耀持股只有3.2%,投票權卻掌握近6成
不過,真正掌握Grab控制權的人,並非Uber,而是創辦人陳炳耀。
出身馬來西亞陳唱汽車集團家族的陳炳耀,曾就讀哈佛商學院。雖然背後有Uber、軟銀及豐田等國際資本,但他透過特殊股權制度,始終掌握Grab的經營主導權。
根據2026年1月31日股權資料,陳炳耀實益持股僅3.2%,但透過高投票權股份及其他高階主管的投票權委託,掌握約59.9%表決權。
當時Grab的A類普通股每股一票,B類普通股則有45票。更值得注意的是,就在Grab宣布收購foodpanda台灣的隔天,也就是2026年3月24日,Grab股東會正式通過將B類股每股投票權由45票提高至90票。
依公司當時公布的試算,在股數及股份類別未發生特定變動的假設下,陳炳耀可掌握高達74.9%的表決權。這是依當時股權資料計算的控制權效果,並非10月重新查核後的實際投票權比例。
這項制度安排凸顯Grab的公司治理特色:國際投資人提供資金並分享企業價值,但創辦人透過特殊表決權維持控制權。因此,Uber持有Grab逾一成股權,並不代表能夠直接主導Grab的台灣營運策略。
然而,沒有經營控制權,不代表沒有經濟利益連結。Grab獲利能力提升、企業價值增加,Uber仍可能透過持股受益。至於這種經濟利益是否足以改變雙方在台灣的競爭誘因,則必須透過競爭法分析及具體證據判斷。
Uber更大的布局:148億美元收購foodpanda母公司
2026年7月16日,Uber宣布以每股41.50歐元,對Delivery Hero提出全面公開收購要約,整體股權估值約148億美元,預計在2027年下半年完成交易。從2024年想買foodpanda台灣,到2026年成為Grab最大外部股東,再進一步計畫收購整家Delivery Hero,Uber正在透過併購與投資擴張全球外送版圖。
(相關報導:
【新新聞】AI下一個兆美元商機,誰來買單?從博通、英特爾CEO對談看算力競賽的代價
|
更多文章
)
根據Uber公告,這筆收購完成後,將大幅擴張其全球外送及移動服務的市場覆蓋範圍。不過,為了降低市場重疊所引發的監管問題,Delivery Hero也規劃將14個市場的業務另外出售給獨立投資公司SSW Partners,涵蓋部分歐洲及拉丁美洲市場。
這意味著,Uber早已意識到,跨國外送平台的整併,必須面對各國反壟斷主管機關的審查。而台灣正是其中一個值得觀察的市場。
2024年,Uber直接收購foodpanda台灣遭公平會否決。2026年,改由Grab接手,但Uber與Grab之間仍存在股權連結;同時,Uber又計畫取得Delivery Hero控制權。
這些交易在法律上各自獨立,不能直接認定為規避監管的安排,但它們確實形成一張值得主管機關仔細檢視的資本網絡。
公平會的難題:市場上還有兩家平台,背後卻有共同經濟利益
台灣公平會已於7月22日宣布,將Grab收購foodpanda台灣案的審查期限延長至10月27日。公平會指出,交易完成後,台灣外送市場仍將維持兩家主要平台競爭的雙占結構,但Uber持有Grab約13%股份及3.7%表決權,是否會影響Uber Eats與Grab的競爭誘因及能力,仍有必要進一步分析。
值得注意的是,公平會所引用的3.7%投票權,與Grab年報中2026年1月31日的5.5%不同,兩者分屬不同股權制度及計算時點,不能混為一談。
在產業經濟學上,競爭對手之間的非控制性持股,可能產生所謂「共同所有權」(Common Ownership)或競爭者交叉持股的問題。當一家企業持有競爭對手股份,即使未參與對方日常經營,也可能因為分享對方部分經濟利益,而改變其價格、促銷與市場擴張策略。
當然,這種影響是否存在,以及程度有多大,仍須取決於持股比例、實際決策機制、市場條件及企業行為,不能僅憑股權關係就認定存在聯合行為。
對公平會而言,真正需要釐清的是:Grab進入台灣後,與Uber Eats之間是否仍有充分動機爭取消費者、合作餐廳及外送員?雙方是否會持續透過價格、服務品質與創新相互競爭?以及外送員的權益是否受到保障?這些問題也攸關台灣外送市場未來的競爭環境。
從Delivery Hero退出泰國、foodpanda台灣收購價縮水37%,到Grab背後站著Uber、軟銀與豐田,以及Uber進一步計畫收購Delivery Hero,全球外送產業正出現一場大規模資本整合。
對Delivery Hero而言,出售資產有助於回收資金、改善資本結構;對Grab而言,6億美元取得台灣既有外送網絡,是跨出東南亞的重要布局;對Uber而言,投資與全球併購正持續擴張其產業影響力。
而這正是公平會必須回答的核心問題:未來台灣的外送市場,究竟還能維持多少實質競爭?