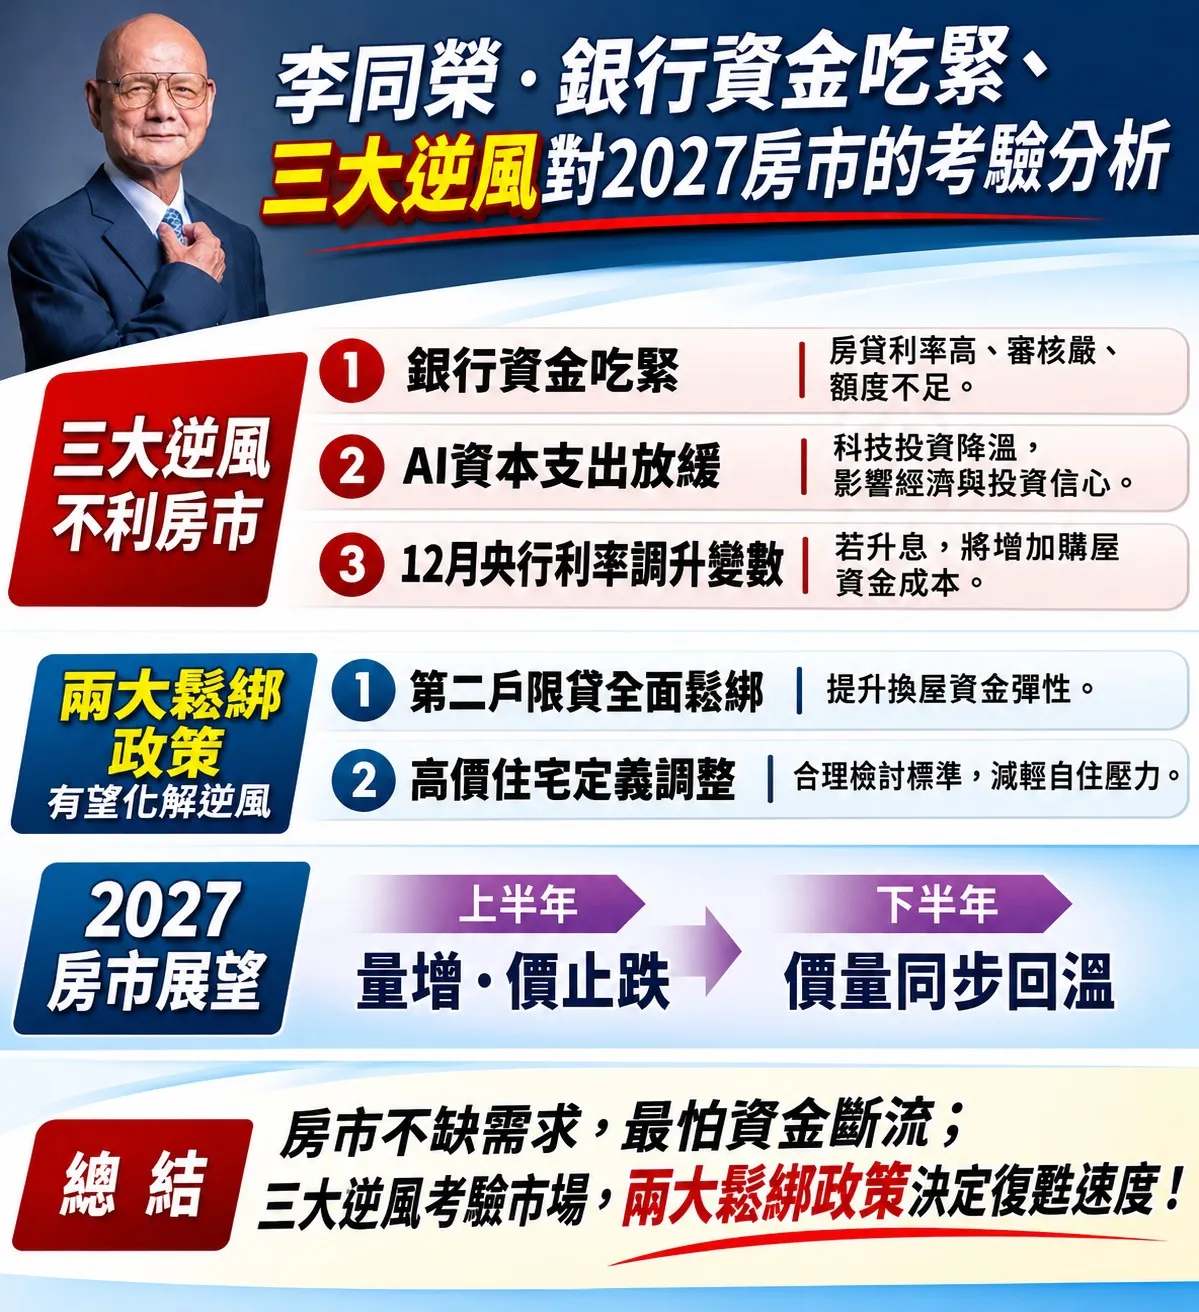
金管會近期罕見大動作,從10月底至11月初,陸續約談37家國銀總經理,要求銀行強化資金調度與資本結構,擴大放款能力,避免中小企業及首購、自住等合理融資需求遭到排擠。房市趨勢專家李同榮提出警告,這次約談凸顯銀行資金供需失衡的結構性問題。2027年房市雖有交易量逐漸回溫的契機,但仍面臨「銀行資金緊縮、AI資本支出可能放緩,以及央行利率與信用政策不確定性」等三大逆風考驗。不過,市場也不必過度悲觀,若年底央行「全面鬆綁第二戶貸款限制,並重新檢討高價住宅認定標準」兩大政策就有望減輕房市資金壓力,讓2027年房市逐步走向緩步復甦的方向。
金管會急約銀行喝咖啡,透露資金供需嚴重失衡警訊
李同榮指出,金管會為何急著找銀行「喝咖啡」?背後透露什麼訊號?AI產業擴廠資金需求龐大,銀行資金調度與資本限制逐漸浮現,房貸市場也可能受到排擠。這次金管會約談銀行,最值得關注的不是銀行有沒有錢,而是銀行有沒有足夠能力把錢貸出去。
根據報導,銀行流動性覆蓋率(LCR)平均約120%,仍高於法定最低標準100%,顯示整體銀行體系尚未出現全面性流動性危機。然而,AI供應鏈擴廠帶動大額企業融資需求,銀行同時面臨資金配置成本、資本適足及授信風險管理等壓力,造成部分銀行放款能力受限。
李同榮分析,「銀行不是全面缺錢,而是資金分配失衡;房市不是完全沒有需求,而是有需求的人不一定貸得到款」。尤其房貸屬於長期資金配置,銀行在授信集中度、資本成本及風險控管考量下,可能優先選擇其他融資業務,使房貸市場持續承壓。
「銀行資金緊縮、AI資本支出可能放緩,以及央行利率可能調升」三大逆風來襲,2027房市復甦力道面臨考驗
第一大逆風:銀行資金吃緊,房貸供給可能持續受限
銀行不動產授信集中度仍受監理關注,加上AI產業資金需求擴張,可能形成企業融資與購屋貸款的資金排擠效應。未來房貸市場可能持續面臨四種壓力:利率居高不下、貸款審核趨嚴、核貸成數不足,以及撥款時間延長。部分市場人士甚至擔憂,2027年房貸利率可能上看2.5%至3%。雖然這仍屬風險情境,並非所有銀行必然採取的放款條件,但已足以影響購屋者信心。
李同榮強調,房市復甦的第一個條件是交易量回升,而交易量回升必須有穩定的金融支持。「房市不怕買方觀望,最怕買方有意願、有能力,卻貸不到款!」若銀行放款持續受限,即使購屋需求逐漸回流,也可能形成有買氣、無成交的市場困境。
第二大逆風:AI資本支出可能放緩,股市財富效應與經濟成長面臨考驗
近年台灣經濟與股市強勁表現,主要受惠於AI與半導體產業快速成長。然而,國際科技巨頭經過大規模資本投入後,若考量獲利回收期、資金成本及產業競爭,暫時放緩資本支出成長速度,可能影響台灣供應鏈企業獲利預期,增加股市震盪與修正壓力。 (相關報導: 全民瘋炒股、抽乾房市!專家示警歷史慘劇重演:2類人最先溺死、一次痛10年 | 更多文章 )
李同榮指出,AI長期發展趨勢未必改變,但短期資本支出成長一旦降溫,仍可能牽動台股投資信心與經濟成長動能。尤其近年股市創造大量財富,部分獲利資金逐漸轉向房地產作為資產配置。若股市只是正常震盪,反而有利部分獲利資金流向房市;但若AI投資降溫引發股市大幅修正,財富縮水與投資信心下降,也可能削弱高資產族群購屋能力。因此,股市震盪對房市究竟是資金輪動利多,還是財富縮水利空,關鍵就在修正幅度與經濟基本面是否維持穩健。