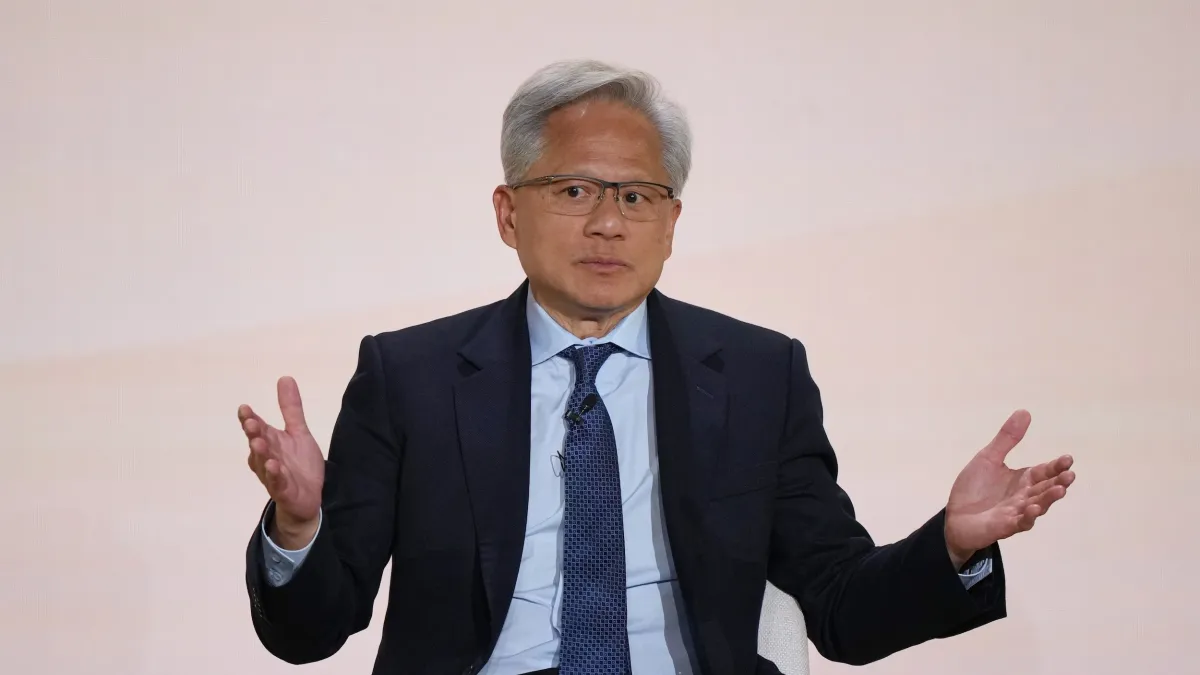
有「輝達親兒子」之稱的AI雲端業者CoreWeave,近期因高額負債引發市場疑慮,信用違約交換(CDS)利差衝上新高,市場定價隱含的未來5年違約機率超過6成。輝達執行長黃仁勳10月15日在瑞典斯德哥爾摩受訪時公開力挺,表示對CoreWeave仍感到樂觀,認為沒有必要由輝達提供財務後盾。
CoreWeave股價10月14日重挫約15.5%,15日盤中一度再跌近一成,終場反彈5.94%,收在69.69美元。黃仁勳當天向《彭博》表示,CoreWeave的實力每天都在改善,並強調「我很樂觀,他們的資金成本實際上正在下降」。
違約機率逾6成代表什麼?信用市場為何拉警報?
《彭博》引述ICE Data Services數據指出,CoreWeave的5年期CDS利差15日盤中一度升至1194.5個基點,創歷史新高,相關定價隱含未來5年違約機率超過60%。不過,這是依信用市場價格及模型推估的風險指標,不能解讀為公司已經違約,也不等於確定的破產預測。
《路透》報導,CoreWeave背負約500億美元債務,部分公司債殖利率已升破15%。公司透過大量融資擴充GPU與資料中心,再出租算力取得收入,必須先投入建設成本,才能逐步收取合約收入;市場擔心的,是未來收入能否趕上建設及融資支出。
營收翻倍為何仍虧?單季利息支出達6.4億美元
CoreWeave公布的2026年第二季財報顯示,營收達25.75億美元,較去年同期成長約112%,但單季淨虧損仍達6.26億美元,淨利息支出則升至6.4億美元。營收快速成長,尚未讓公司擺脫虧損,也凸顯融資負擔對獲利的壓力。
截至6月底,CoreWeave在手營收合約規模約1040億美元,公司以龐大訂單展現未來需求。不過,財報也註明,這些合約金額仍須滿足基礎設施交付及服務可用性等條件,才能逐步認列營收,並非已經入袋的現金,更不等同可直接用來償債的獲利。
輝達早已提供支持?63億美元算力合約不等於還債保證
輝達與CoreWeave的關係,不只是晶片供應商與客戶。輝達也是CoreWeave的股東及雲端服務客戶,今年1月更宣布投資20億美元,擴大雙方合作,協助CoreWeave加速在2030年前建置超過5吉瓦的AI工廠。因此,黃仁勳此次表示「不需要財務後盾」,並不代表雙方沒有既有的資金與業務合作。
依CoreWeave向美國證券交易委員會申報的文件,雙方2025年9月簽訂初始價值63億美元的訂單,輝達須依約採購未被其他客戶使用的剩餘算力,期限至2032年4月13日。但這項安排限於合約約定的容量,且須符合交付、服務可用性及其他條件,並非輝達無上限承接所有產能,更不是替CoreWeave全部債務提供償還保證。
分析師為何仍看多?爭點不只是AI需求強不強
資深科技分析師利亞尼(Tal Liani)15日發布看多CoreWeave的報告,給予140美元目標價。他向《雅虎財經》表示,輝達有動機確保CoreWeave等業者持續採用自家GPU,而非轉向競爭對手,雙方具有共同利益,因此黃仁勳出面表達信心並不令人意外。
不過,IG集團分析師魯道夫(Axel Rudolph)指出,AI需求與能否建立有利潤的商業模式,是兩回事。他認為,這波疑慮更像是投資人重新檢視AI建設的資金來源,而非算力需求突然崩潰;但若資金成本持續上升,即使需求強勁,也未必能保護負債槓桿最高的業者。
新聞報導內容僅供參考,投資理財有賺有賠,投資人應審慎投資、自負風險。
看更多股市新聞→ http://bit.ly/3OBeQLL
更多風傳媒獨家內幕: