2027年開始,上班族的勞保費又要變貴了!勞動部勞工保險局公告,明年1月1日起,勞保普通事故保險與就業保險合計費率將從12.5%調高至13%,達到現行法律規定的費率上限。以一般受僱勞工為例,月薪4萬元的人,每月自付保費將增加40元,月薪5萬元則增加46元。然而,原本領最低工資的勞工,每月可能多繳66元,反而比月薪5萬元的人更多。為什麼薪水較低,保費增加的金額卻比較大?月薪5萬元和10萬元的人,繳的勞保費又有什麼差別?
勞保費2027年漲到13%!什麼時候開始扣?
2027年勞保與就保合計費率13%,其中勞保普通事故保險實際費率為12%,就業保險則維持1%不變。這次調漲並非臨時決定,而是《勞工保險條例》原本就訂定的機制。2009年勞保年金制度上路後,法律規定費率達10%時,原則上每兩年提高0.5個百分點,直到13%為止;但若基金準備足以支付未來20年保險給付,依法應停止調升。2027年費率達到13%後,除非未來修法,否則不會再依現行機制自動提高。此外,2027年每月最低工資也將從29,500元提高至30,900元。勞保局同步修正投保薪資分級表,將一般全時勞工適用的第1級月投保薪資調整為30,900元,並刪除原本30,300元的級距,其餘級距金額維持不變。
月薪3萬、4萬、5萬,2027年勞保費每月多繳多少?
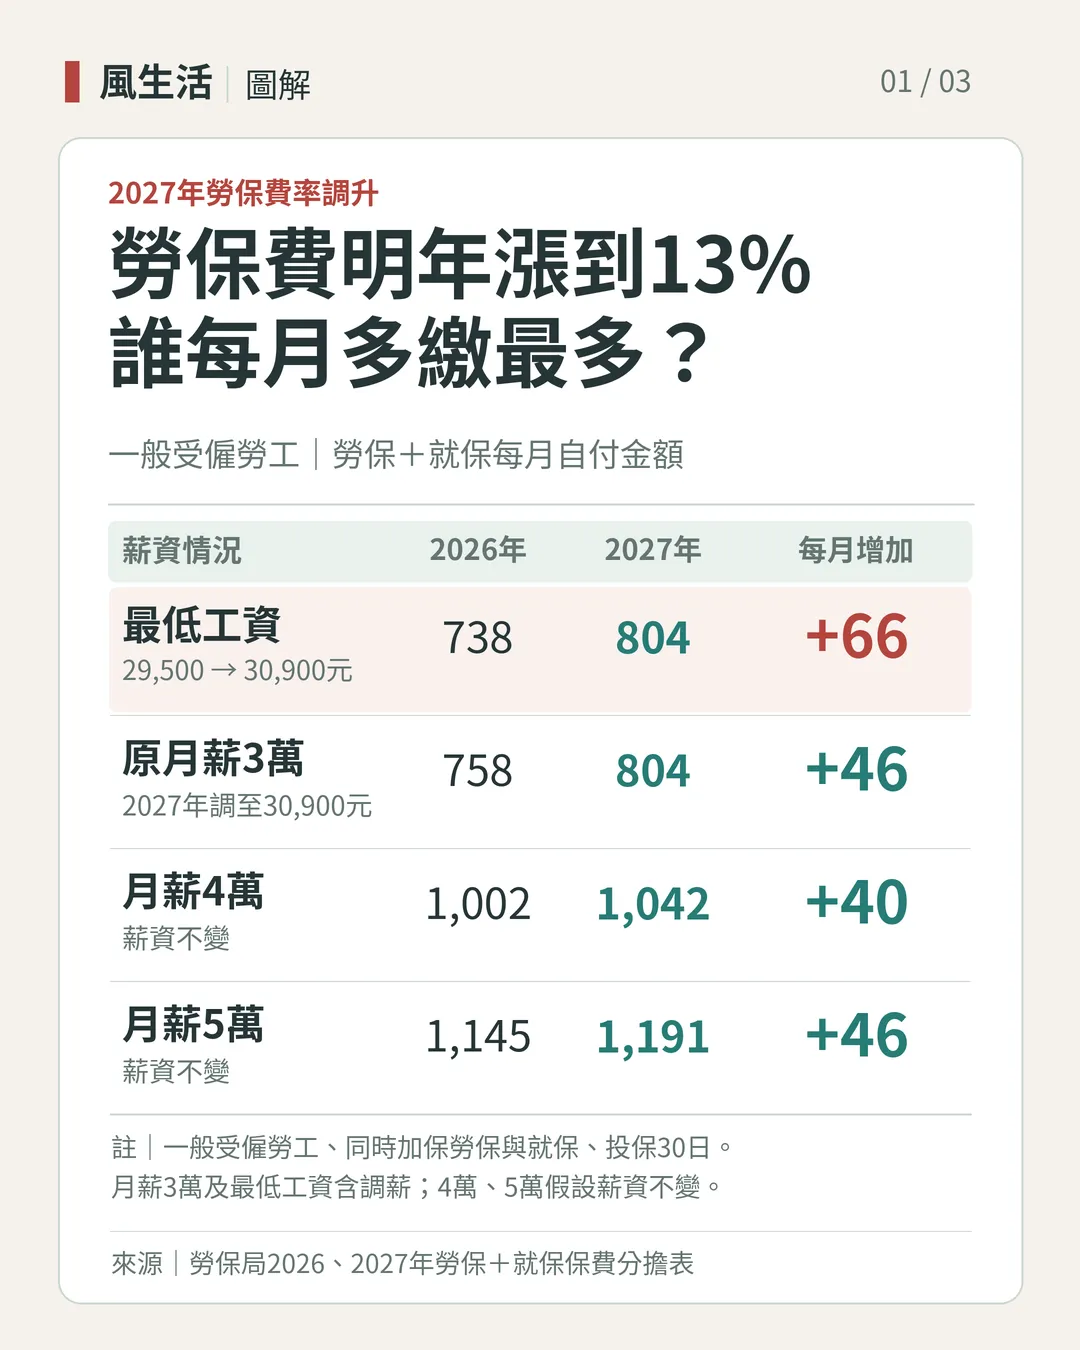
勞保費並非直接按照實際月薪扣除固定比例,而是先依勞工的月薪資總額,對照投保薪資分級表,再按費率及法定分擔比例計算。根據勞保局公布的2026年及2027年保費分擔金額表,一般受僱勞工的自付費用變化如下:
最低工資勞工每月多繳66元!為什麼比月薪5萬還多?
原本領最低工資的勞工,明年保費增加金額反而比月薪5萬元的人更多,關鍵就在於最低工資與勞保費率同時調高。2026年最低月薪為29,500元,2027年提高至30,900元,投保薪資也隨之上升。相較之下,月薪5萬元的勞工,原本就已達勞保最高投保薪資45,800元,由於這個級距明年沒有調整,若實際薪資不變,保費增加便主要來自費率上升。因此,保費增加多少,除了費率之外,也取決於投保薪資是否跟著變動。另一方面,最低工資明年將提高1,400元,因此即使勞保費增加,勞工實際領到的薪資仍可能增加,最終金額還須扣除健保等其他費用。
月薪5萬、8萬、10萬元,勞保費竟然相同?
薪水愈高,勞保費就一定繳得愈多嗎?其實不一定。勞保普通事故保險設有最高投保薪資級距,2027年仍維持45,800元,即使實際月薪超過這個金額,保費也不會無限制地增加。以2027年一般受僱勞工、同時參加勞保與就保、整月投保30日為例:
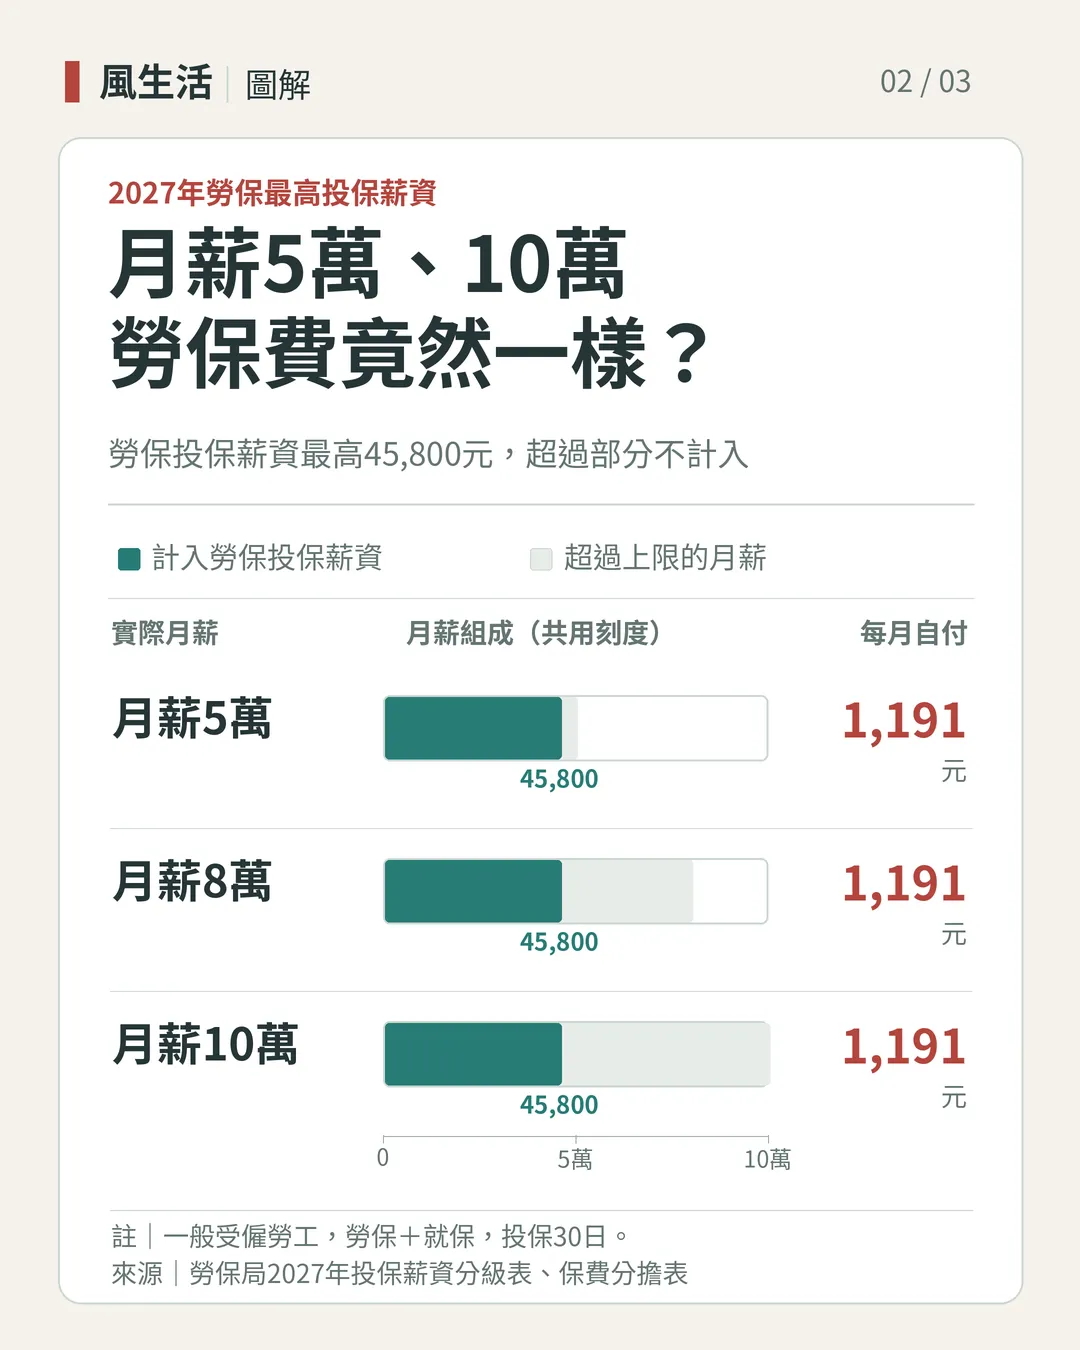
不過,45,800元是勞保普通事故保險的投保薪資上限,健保及勞工退休金另有不同的計算標準,因此不能將不同制度的扣款混在一起比較。
勞保費率13%,為什麼上班族不用自己付13%?
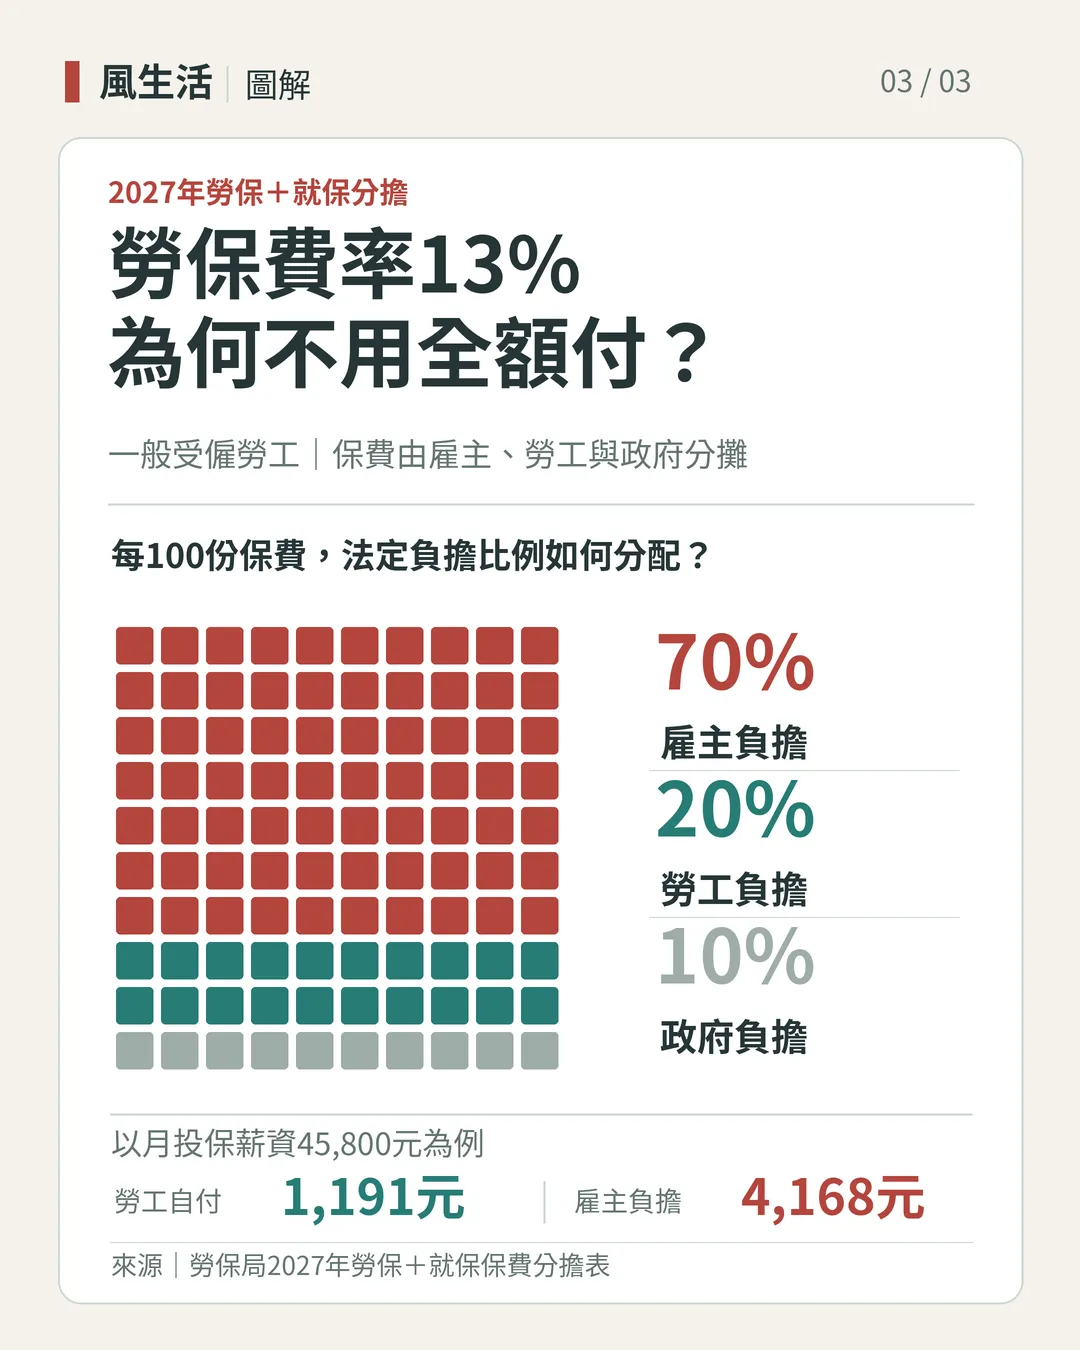
2027年勞保與就保合計費率雖然提高至13%,但並非全部由勞工自行負擔。依現行規定,一般受僱勞工的保費由雇主負擔70%、勞工負擔20%、政府負擔10%。以月投保薪資45,800元的勞工為例,2027年勞工每月自付1,191元,雇主則負擔4,168元,其餘由政府負擔。由於勞保與就保分別計算並取整數,實際金額以勞保局公布的保費分擔表為準。至於透過職業工會加保的勞工,適用的保費負擔比例不同,且一般不包含就業保險,因此每月繳納的金額也與一般受僱勞工不同。
勞保費多繳,退休後的勞保年金也會增加嗎?
勞保費率調高,並不代表退休後能領到更多勞保年金。根據勞保局規定,老年年金主要依照平均月投保薪資、保險年資及適用給付公式計算,而不是按照過去繳納的保險費總額換算。因此,即使2027年開始每月繳納的保費增加,只要個人的平均月投保薪資、保險年資及請領條件不變,就不會單純因為費率提高,讓未來年金金額跟著增加。不過,如果投保薪資本身提高,則可能影響未來的年金計算基礎,實際給付仍須依個人保險紀錄判斷。對上班族而言,明年勞保費增加多少,仍取決於個人的投保薪資。收到2027年第一張薪資單時,不妨看看勞保扣款增加了多少,以及公司申報的投保薪資是否與實際薪資相符。 (相關報導: 記得刷存摺!勞保局11月發紅包,勞保年金「每人平均19000元」勞保/國保16筆給付入帳日一次看 | 更多文章 )
參考資料
本文參考勞動部勞工保險局2026年10月21日勞保費率調整公告、2026年11月17日投保薪資分級表更新公告、2026年及2027年勞保普通事故保險與就業保險保費分擔金額表、勞保老年給付標準,以及勞動部2027年最低工資調整相關公告。