AI浪潮正逐漸從科技產業擴散至整體經濟,也讓聯準會主席華許(Kevin Warsh)面臨一項棘手的新考題:AI究竟會成為推升生產力、帶動經濟成長的新引擎,還是引發大規模失業、改變通膨結構的顛覆力量?這可能牽動聯準會接下來的利率政策。
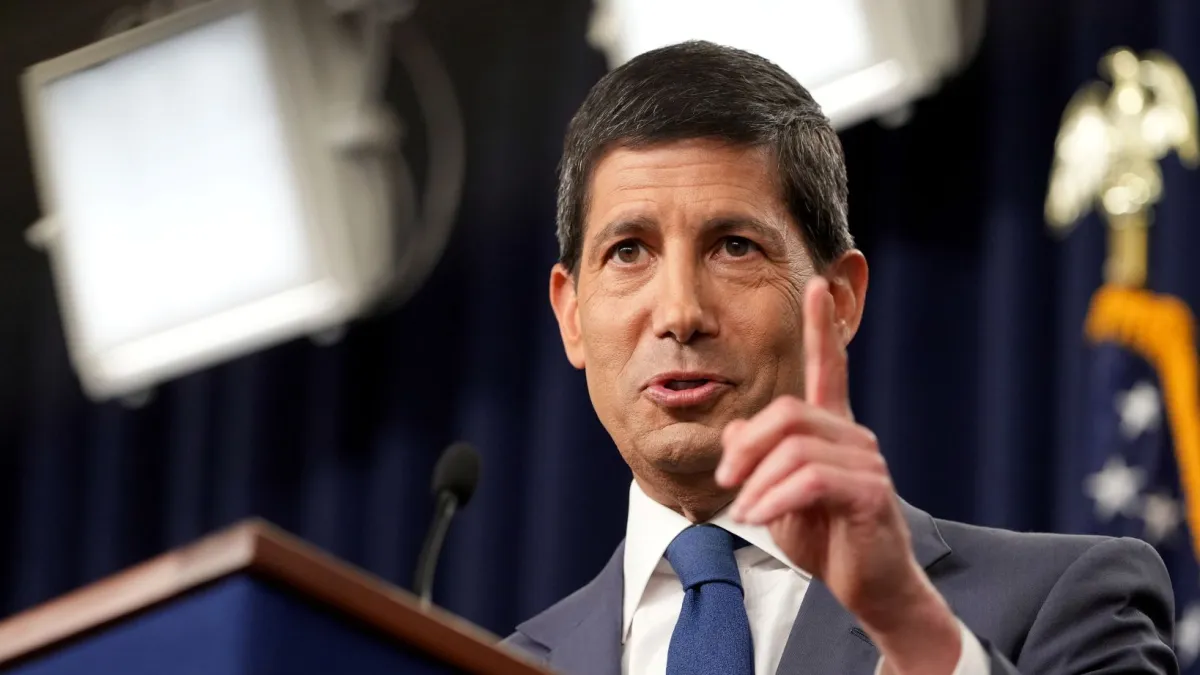
華許16日在舊金山聯邦準備銀行舉辦的活動上表示,美國目前在AI領域處於領先地位,這波「超級智慧」(Super Intelligence,SI)浪潮有機會大幅加快新觀念與創新的產生速度,進而讓美國經濟在未來維持高於長期平均水準的成長率。
他形容,美國經濟正處於一個關鍵轉折點,但AI究竟會如何改變經濟,以及這些變化何時真正反映在數據上,目前仍充滿不確定性。
這也是華許成立AI工作小組、邀請科技業與學術界人士參與討論的原因,畢竟AI帶來的影響可能同時涉及生產力、就業、物價與企業投資,過去依靠經濟模型與歷史數據判斷景氣的方式,未必足以掌握這場變革。華許希望藉由外部專家的觀點,協助聯準會重新思考AI時代的美國經濟,而這些討論最終也可能影響貨幣政策的方向。
還沒看到生產力真正起飛
華許對AI的經濟潛力一直抱持樂觀態度,在他出任聯準會主席之前,就曾多次表示,AI可能帶來一波前所未見的生產力革命,讓美國經濟在不引發通膨的情況下加速成長,甚至為聯準會降低借貸成本創造空間。
他的邏輯是,如果AI能讓企業以更少的資源生產更多商品與服務,經濟的潛在產出就能提高,企業也能在不必大幅增加成本的情況下擴張。如此一來,經濟成長與通膨之間的傳統拉鋸關係可能出現變化,聯準會就不必像過去一樣,在經濟成長過熱時,立即透過升息壓抑需求。
只不過,華許週一也坦言,目前還沒有足夠證據證明這場生產力革命已經全面展開,美國近期的生產力成長雖然表現尚可,但仍未出現明確且結構性的向上突破。
這個落差正是聯準會必須釐清的問題,AI企業投入鉅額資金建置運算設備、資料中心與相關基礎設施,已經對經濟活動形成刺激,但這些投資究竟能轉化成多少長期生產力,又需要多久才能反映在企業營運與勞動市場,仍有待觀察。
AI會重演「中國衝擊」?
比起單純討論AI能讓經濟成長多少,華許在這場活動中更關注的是技術進步可能如何重新分配經濟利益,尤其是對就業市場與服務業物價的衝擊。
他以2001年中國加入世界貿易組織(WTO)後,美國經濟經歷的「中國衝擊」(China Shock)作為對照。當年中國大量投入低成本製造業,美國消費者因此能以更便宜的價格購買服飾、家具等商品,但代價是美國製造業與其他產業出現大量工作流失。一項廣受引用的估計指出,這波衝擊讓美國在隨後幾年流失約100萬個製造業工作,以及總計240萬個工作機會。
例如,AI若能以更低成本完成法律、行政與其他專業服務工作,企業就有機會降低營運成本,消費者也可能享有更便宜的服務價格。從通膨角度來看,這將形成抑制物價的力量;但從勞動市場來看,當企業不再需要過去那麼多員工,就可能出現大規模職務調整,甚至失業潮。
華許因此向與會專家提出一個關鍵問題:從中期來看,AI是否可能透過降低服務業成本,帶來通縮壓力?與會者大致認為這種可能性確實存在,但技術能否真正取代人力,還受到產業法規與政府監管限制。
創投公司Andreessen Horowitz共同創辦人馬克.安德森(Marc Andreessen)指出,醫療、教育等領域受到嚴格監管,科技即使具備取代人力的能力,也未必能直接取代現有工作。
安德森認為,如果美國經濟完全按照自由市場邏輯運作,AI確實可能引發外界擔憂的快速職務替代,但現行制度已經限制了這類工作轉型的速度。這也意味著,AI對就業市場的衝擊程度,不只取決於技術發展本身,也與政府監管及產業制度密切相關。
AI熱潮推升經濟,聯準會卻可能先面臨升息壓力
AI帶來的另一個矛盾是,長期而言可能降低企業成本與服務價格,但短期內,龐大的資本支出卻可能刺激經濟需求,增加通膨壓力。
目前AI企業持續擴大投資,資料中心建設、晶片採購與相關基礎設施支出,都成為美國經濟的重要動能。在通膨仍高於聯準會2%目標的情況下,這股投資熱潮也讓市場開始擔心,聯準會可能必須在12月升息,以抑制經濟活動與物價壓力。
這形成貨幣政策上的兩難:如果AI投資持續推升短期需求,聯準會可能需要維持緊縮立場;但如果AI逐漸提高生產力、降低服務成本,長期通膨壓力反而可能減輕,屆時貨幣政策就有更大的寬鬆空間。
華許目前並未明確表態,AI將如何改變聯準會的利率決策,他也沒有直接回應自己是否認同安德森所提出的觀點,亦即政府不應透過過度監管阻礙AI發展。這場活動更多是在提出問題、蒐集不同領域的看法,而非宣告聯準會已經形成新的政策立場。
此外,AI發展也開始遭遇美國民眾的反彈,在美國期中選舉期間,多項州層級措施獲得選民支持,目的在於減緩資料中心興建速度。
美國前商務部長、前羅德島州州長吉娜.雷蒙多(Gina Raimondo)警告,這麼多反對資料中心的措施獲得通過,是一個令人相當憂心的訊號。她認為,阻止AI發展不只對美國不利,對支持這些措施的選民也未必有好處。
AI不只是科技議題,華許必須盡快找到答案
華許這次成立AI工作小組,與他過去批評聯準會過度封閉、研究思維老舊的立場有關。他希望打破央行內部研究體系的限制,直接引進科技產業與學術界的專業,協助聯準會理解AI可能對美國經濟造成的結構性變化。
目前工作小組成員包括安德森、史丹佛大學經濟學家查德.瓊斯(Chad Jones),以及Xbox執行長阿莎.夏瑪(Asha Sharma)。華許預計先由三名成員彙整觀點,在未來幾個月提出報告,再交由聯準會內部討論,評估是否以及如何將研究結果納入貨幣政策。
但AI發展的速度,可能不會等到聯準會完成研究才出現影響。AI新創公司Anthropic預計將於本週為首次公開募股(IPO)定價,外界估計募資金額最高可能達640億美元,估值上看1.4兆美元。如此龐大的資本市場交易規模,也凸顯AI產業已經不只是科技公司的競爭,更牽動整體金融市場與美國經濟。
華許面對的真正難題,是如何判斷AI究竟會帶來哪一種經濟結果:生產力大幅提升、經濟成長加速,而且勞工與企業都能分享成果;經濟成長雖然加快,卻伴隨大量工作消失;或者技術最終未能達到市場期待,導致AI股票下跌、投資降溫,進一步拖累經濟與就業。
這三種情境對聯準會的政策意涵截然不同,AI若能提高生產力、壓低成本,可能改變美國經濟的長期通膨結構;但若失業衝擊先於生產力效益出現,聯準會則必須面對成長、就業與物價之間更複雜的取捨。
對於華許來說,AI已經不是單純值得期待的科技革命,而是聯準會必須重新理解的一場經濟結構變革。問題在於,當技術進步的速度遠超過政策研究,聯準會還有多少時間可以等待答案?