台積電(2330)大單也救不了股價!測試廠精材(3374)近日宣布與台積電簽訂長期產能外包協議,正式跨足CoWoS先進封裝相關業務,並規劃發行150億元可轉換公司債籌資。原本被視為重大利多的合作案,卻未能帶動股價上漲。精材今(16)日開盤約10分鐘便跌停,股價鎖在467.5元,截至上午9時57分仍有8300張賣單排隊等著賣。為何拿下台積電長約,市場卻不買單?其中一項關鍵,可能與新產線要等到2029年才開始量產有關。
精材拿下台積電7年長約!CoWoS新產線2029年才量產
精材宣布,已與台積電簽訂為期超過7年的產能外包協議,雙方將在台積電中科廠建置CoWoS相關的oS模組後段製程產線,由精材負責生產及營運,合作期間至2033年底。
CoWoS是台積電重要的先進封裝技術,隨著AI晶片需求成長,相關產能布局備受市場關注。對精材而言,這項合作代表業務進一步延伸至先進封裝領域,但第一期產線預計2029年才正式量產,距離目前仍有約3年時間,短期能帶來多少營收及獲利貢獻,仍有待後續觀察。
為配合新業務,精材必須投入生產設備、自動物料搬運系統等產能建置。董事會也同步通過發行總額150億元的無擔保轉換公司債,作為籌措資金的管道。由於可轉債未來可能轉換成普通股,市場也可能關注後續發行條件、資金成本及潛在股權稀釋影響。
精材開盤10分鐘跌停!8300張賣單排隊,利多為何失靈?
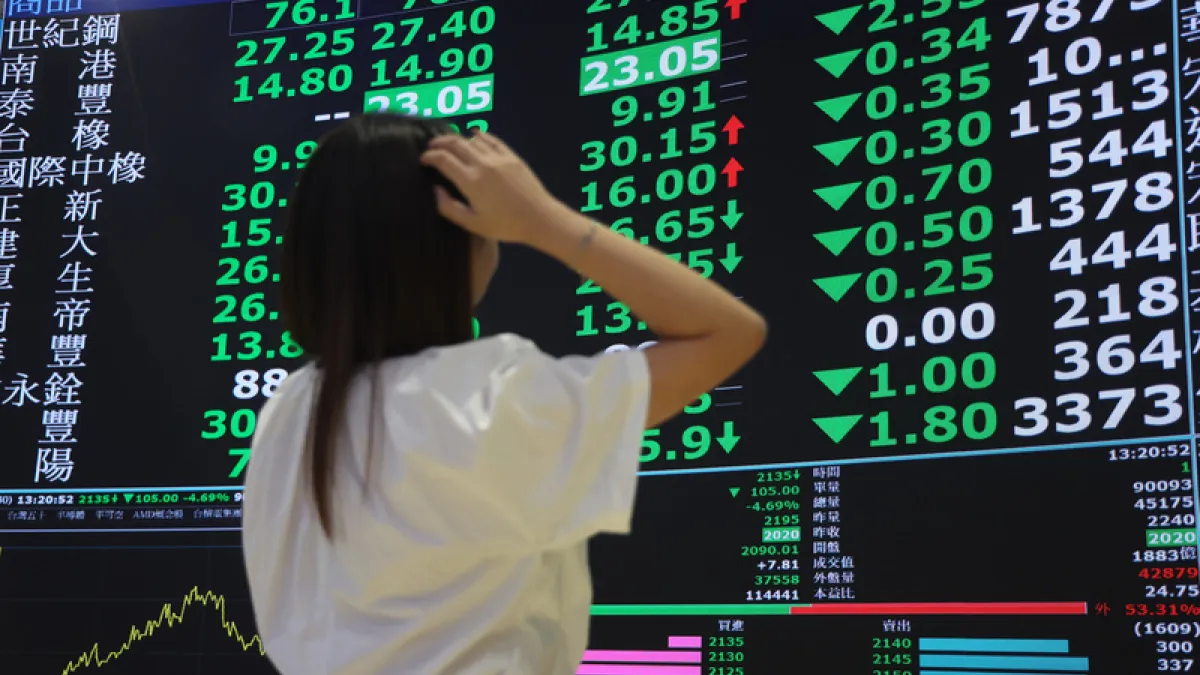
儘管與台積電簽下長期合作協議,精材16日股價卻遭遇沉重賣壓,以493.5元開出後,約10分鐘便跌停至467.5元,上午9時57分仍有8300張委賣單等待成交。精材終場以跌停價467.5元作收,全日成交量16,348張,收盤時跌停價上仍掛有1802張賣單。
對於精材利多消息公布後反而跌停,市場分析主要聚焦4項疑慮:
- 第一,合作消息可能提前反映:市場傳出精材與台積電合作的消息,早在約3個月前便已於設備圈流傳。若部分投資人先前已依題材布局,正式宣布後可能出現獲利了結賣壓。
- 第二,訂單題材不等於立即獲利:取得台積電長期合作案有助擴展業務,但新產線仍需投入設備與資金,實際獲利貢獻須視產能利用率、成本及量產進度而定。
- 第三,2029年才開始量產:第一期產線距離正式量產仍有約3年,意味著相關業務的營收貢獻不會立即反映在近期財報,市場也關注精材跨足先進封裝的時程是否落後部分同業。
- 第四,股價評價與成長預期:精材先前受惠AI測試及先進封裝題材,市場對未來成長已有一定期待。若股價提前反映數年後的獲利表現,短期便可能面臨評價調整壓力。
不過,這4項因素屬於市場對股價走勢的分析,尚不能直接認定為精材今日跌停的全部原因。
精材第三季EPS達2.25元!測試新廠滿載,2027年成長看稼動率
從財報來看,精材近期營運仍有成長。受惠台積電測試業務外包需求,精材今年第三季稅後淨利約6.09億元,每股純益(EPS)2.25元,季增54.11%、年增41.51%。累計前三季合併營收約68億元,歸屬母公司業主淨利13.9億元,每股純益5.12元。
產能方面,精材先前透露,測試新廠已於今年第二季完工,相關機台在8月底前全數進駐,新增產能主要以CP(晶圓針測)為主,可支應今年下半年至明年的業務需求。
不過,精材現有廠房空間已全數使用,若客戶進一步增加需求,仍須尋找新地點擴建。隨著測試產能擴充預計在2027年告一段落,後續營收能否持續成長,將更仰賴設備稼動率提升。
精材還能買嗎?法人估2027年EPS成長40%,卻示警評價偏高
根據本土法人分析,精材月營收已連續4個月創下歷史新高,主要受惠台積電AI晶片測試業務外溢,測試服務營收占比已達約六至七成。法人預估,精材2027年每股純益有機會年增40%,顯示既有測試業務仍具成長空間。
但法人同時提醒,精材目前股價評價偏高,部分未來成長預期可能已提前反映,因此提出逢高調節的建議。 (相關報導: 封測廠精材8月獲利年增43%!EPS達0.71元,測試產能、8吋新案成下半年雙引擎 | 更多文章 )
對投資人而言,後續除了觀察精材每月營收、測試產能稼動率及獲利變化,也需追蹤150億元可轉債的發行條件、CoWoS相關產線建置進度,以及2029年量產計畫是否如期推進。這些因素將影響市場如何評估精材的中長期成長潛力。