德國與法國開始聯手推動歐盟放寬2035年新車零碳排規定,這項政策轉向,不僅代表歐洲汽車產業對全面電動化路線的態度出現重大變化,也讓過去多年堅持多元動力發展策略的日本豐田汽車(Toyota),逐漸獲得更多認同。
2026年10月16日,德國與法國在布魯塞爾歐盟領袖高峰會場邊達成共識,聯合提出名為「確保歐洲汽車產業的未來」的政策文件,主張進一步放寬原定2035年實施的新車零碳排要求。德國總理梅爾茨(Friedrich Merz)隨後在社群平台表示,這對駕駛人、德國、法國及歐洲就業市場而言,都是值得肯定的一天。
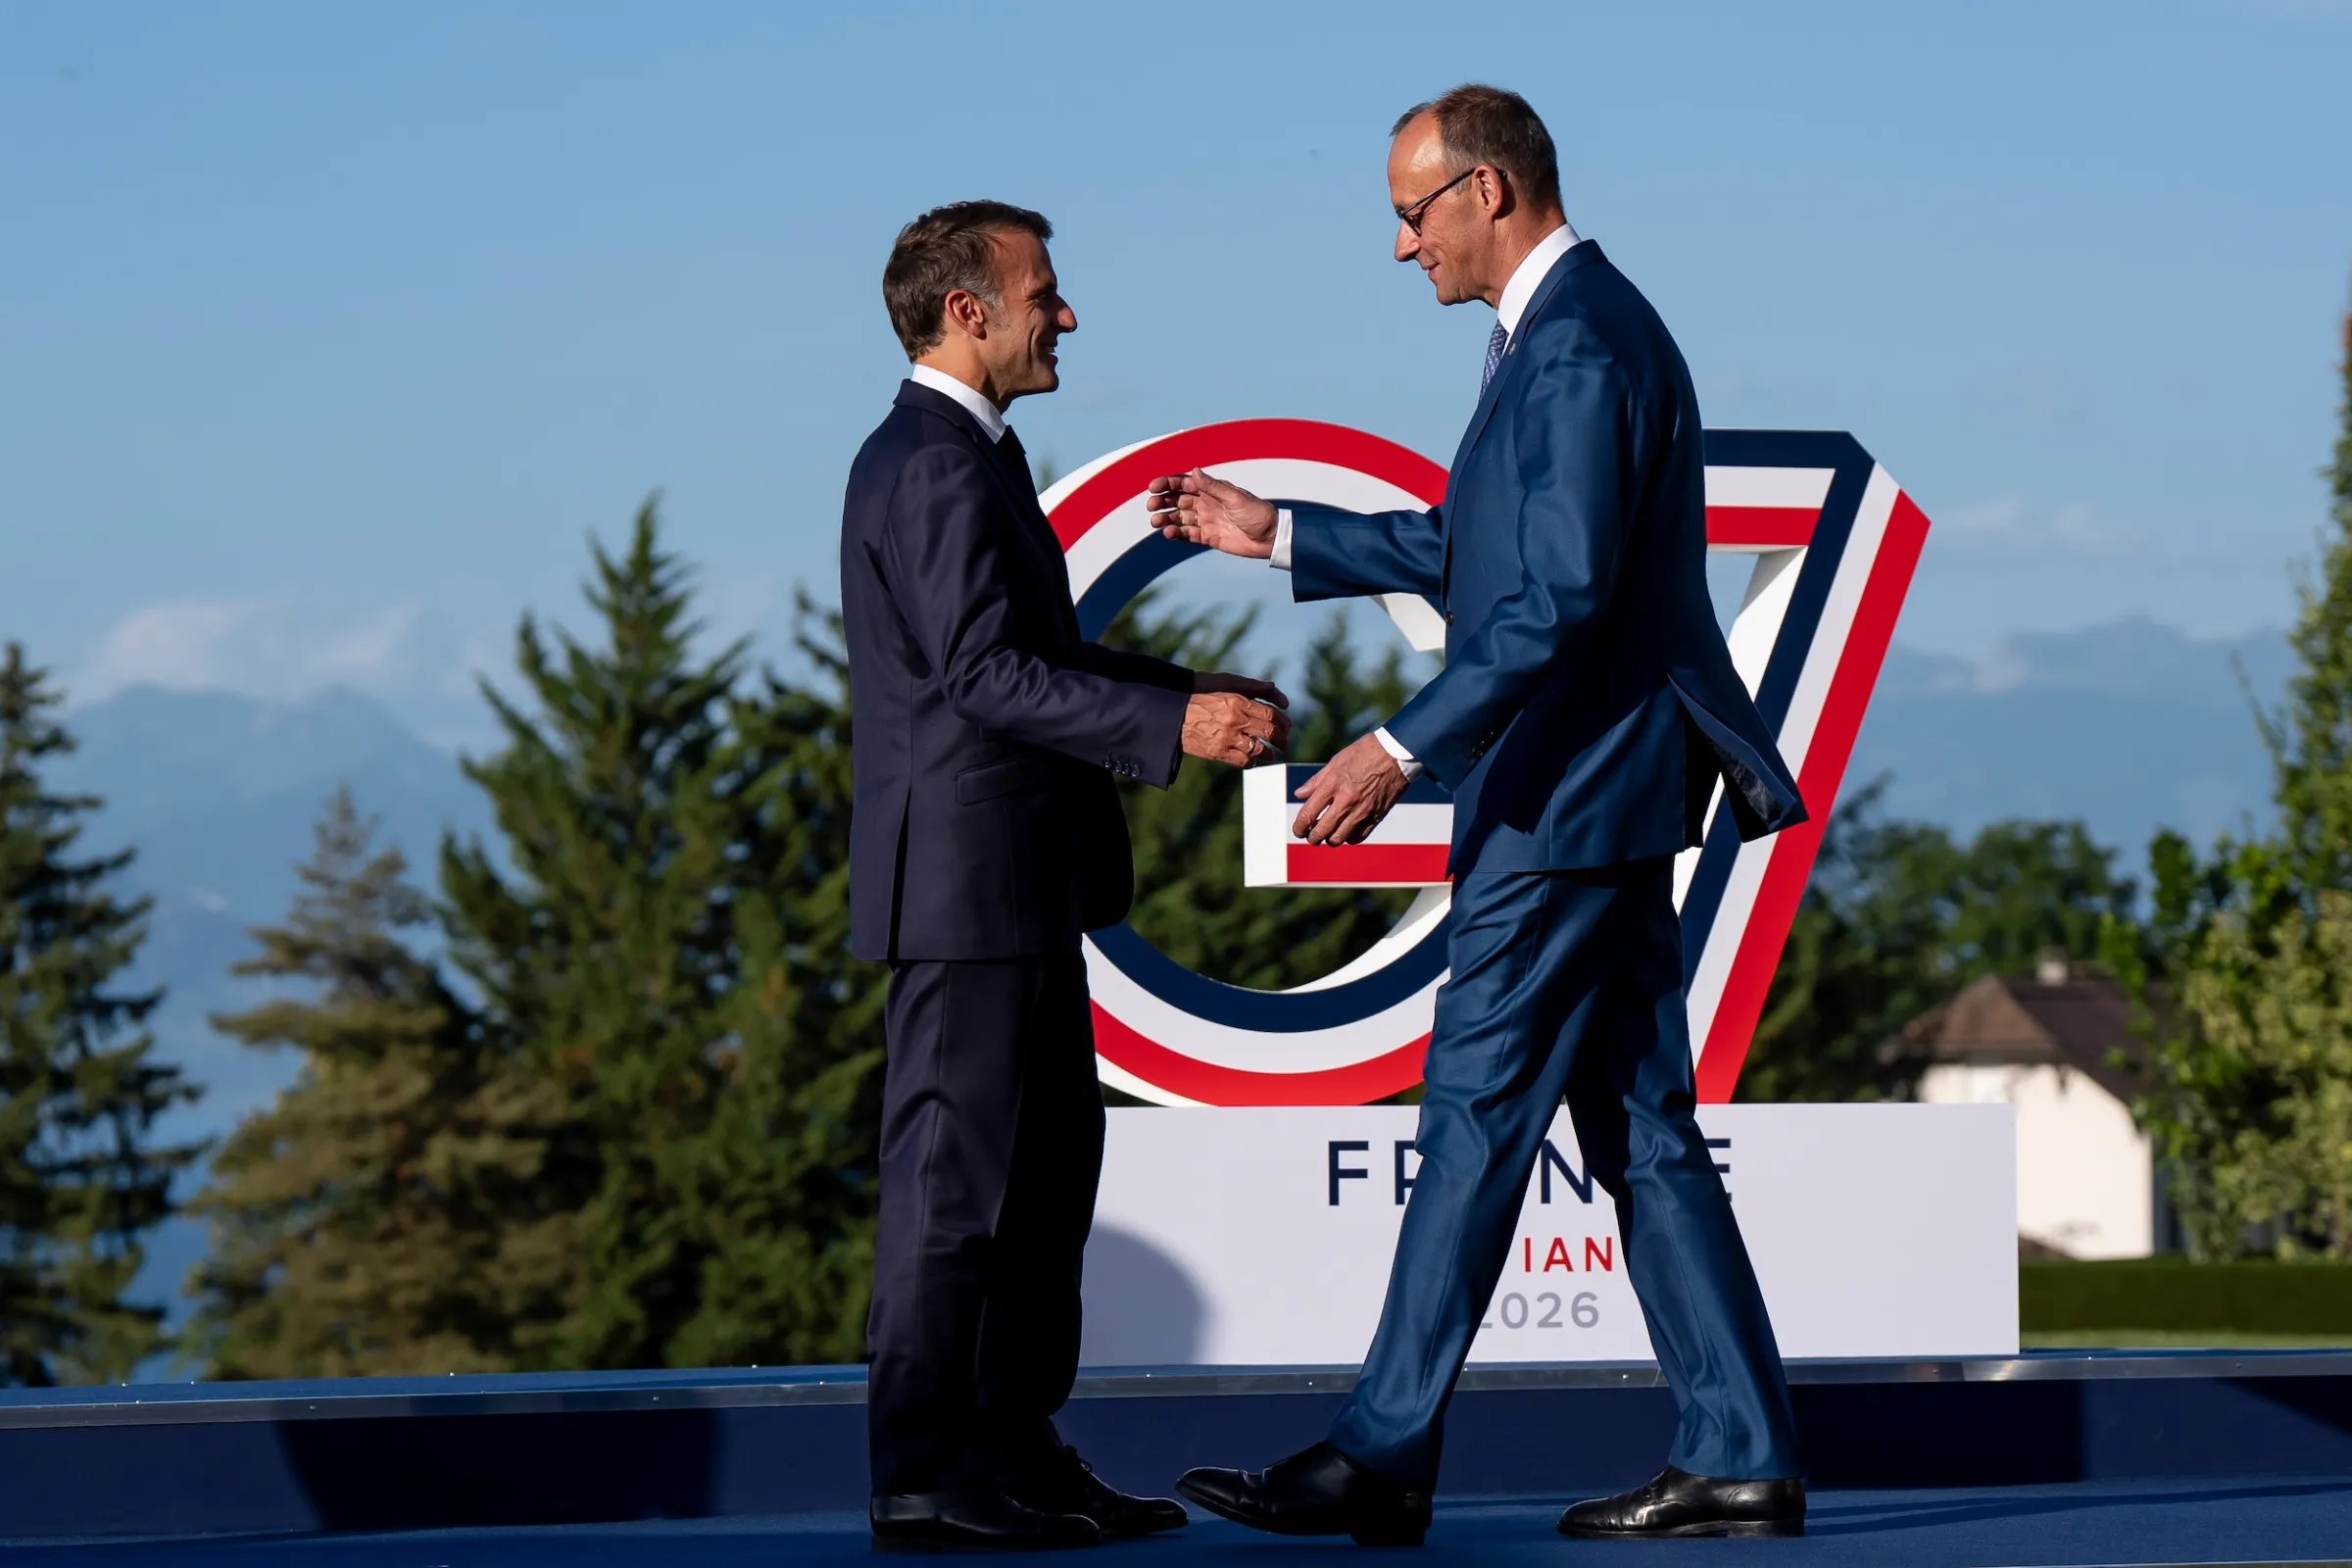
德法提出的方案,核心是將2035年新車車隊的二氧化碳減排目標,從原本的100%下修至90%,讓汽車製造商仍能在符合排放規範的前提下,繼續銷售部分燃油車與油電混合車。此外,兩國也希望取消剩餘10%排放必須透過低碳鋼材、合成燃料或生質燃料抵銷的強制要求,並保留插電式油電混合車在2030年前的現行計算方式。
這項提議尚未成為歐盟正式政策,仍須經過歐洲議會與各成員國協商。不過,德國與法國身為歐洲最重要的汽車製造國,兩國公開要求調整原本的電動化政策,已經反映出歐洲汽車產業面臨的壓力,以及歐洲政府對全面電動化時程的態度正在改變。
值得注意的是,這次政策轉向與豐田章男過去多年提出的主張高度一致。當歐洲、美國與日本政府陸續將純電動車視為汽車產業轉型的主要方向時,豐田始終反對以政策排除內燃機,主張應該同時發展油電混合車、插電式油電混合車、純電動車及氫燃料電池車,依照不同國家的電力結構、能源供應與基礎建設,選擇適合的減碳方式。
當年,這套主張曾讓豐田成為環保團體與部分投資人的批評對象,甚至被質疑阻礙全球電動車轉型。但隨著歐洲車廠面臨中國市場競爭、美國關稅、電動車投資成本,以及工廠裁員與獲利下滑等問題,當初被視為保守的多元動力策略,如今反而成為歐洲政策重新思考的重要參照。
德法轉向:2035年燃油車禁令出現重大鬆動
依照現行歐盟規定,汽車製造商必須在2035年以前,將新車車隊平均二氧化碳排放量較2021年基準降低100%。這項規定因此被外界普遍稱為「2035年燃油車禁令」,實際上是針對新車製造商的車隊平均排放要求,而非禁止既有燃油車上路,也不涉及全面禁止二手燃油車交易。
德國與法國提出的新方案,則希望將2035年減排目標調整為90%,使車廠可以保留一定比例的燃油車、油電混合車及其他內燃機車款。
兩國提出的主要調整方向包括: (相關報導: 一次看懂雲豹、獵豹差異 歷經弊案爭議 國產八輪甲車CM-3X戰力大盤點 | 更多文章 )
- 降低減碳目標:2035年新車車隊平均二氧化碳排放量,從較2021年減少100%調整為減少90%,相當於每公里仍容許約11公克二氧化碳排放。
- 取消強制抵銷要求:原本歐盟執委會2025年12月提出的版本,要求車廠以低碳鋼材、合成燃料或生質燃料補償剩餘10%的排放,德法希望取消這項強制條件。
- 保留插電式油電車彈性:2030年以前不調整插電式油電混合車的實用係數,避免車廠因計算方式改變而承受額外壓力。
- 調整排放計算期間:容許以2030年與2031年兩年的平均值計算達標情況,並設立2029年碳積分儲備機制。
這份共同文件也包含德法之間的政治交換。德國希望保留不同動力技術的發展空間,法國則要求加強「歐洲製造」條款,讓公共資金支持的車款提高歐洲零組件與電池的使用比例。
相關構想包括,電池以外的汽車零組件約70%必須在歐洲生產,電池內容物則有約10%須來自歐洲。不過,英國、挪威、冰島及瑞士等非歐盟國家能否納入計算,兩國仍存在分歧。德國傾向將部分可信賴的非歐盟國家納入,法國則較重視歐洲本土供應鏈。
這些比例目前仍屬德法提出的政策構想,並非已經生效的歐盟規定。
豐田章男早在2020年就警告:減碳的敵人是碳,不是內燃機
德法如今提出的政策方向,與豐田章男過去幾年的公開主張有相當高的重疊性。
2020年12月17日,當時同時擔任豐田社長與日本汽車工業會(自工會)會長的章男,以自工會會長身分召開線上記者會,公開表達對日本政府2050年碳中和政策的看法。
章男當時並未反對碳中和目標,而是指出,汽車產業要達成這項目標,需要突破性的技術,也需要政府提供相應的政策與財政支持。他認為,若政府只把電動化等同於純電動車,可能忽略其他同樣能降低碳排放的技術。
為了說明汽車產業過去的減碳成果,豐田當時提出一組數據:2001年至2018年間,日本新車平均油耗從每公升13.2公里提升至22.6公里,改善幅度達71%;汽車二氧化碳排放量則從2.3億噸降至1.8億噸,減少約22%。
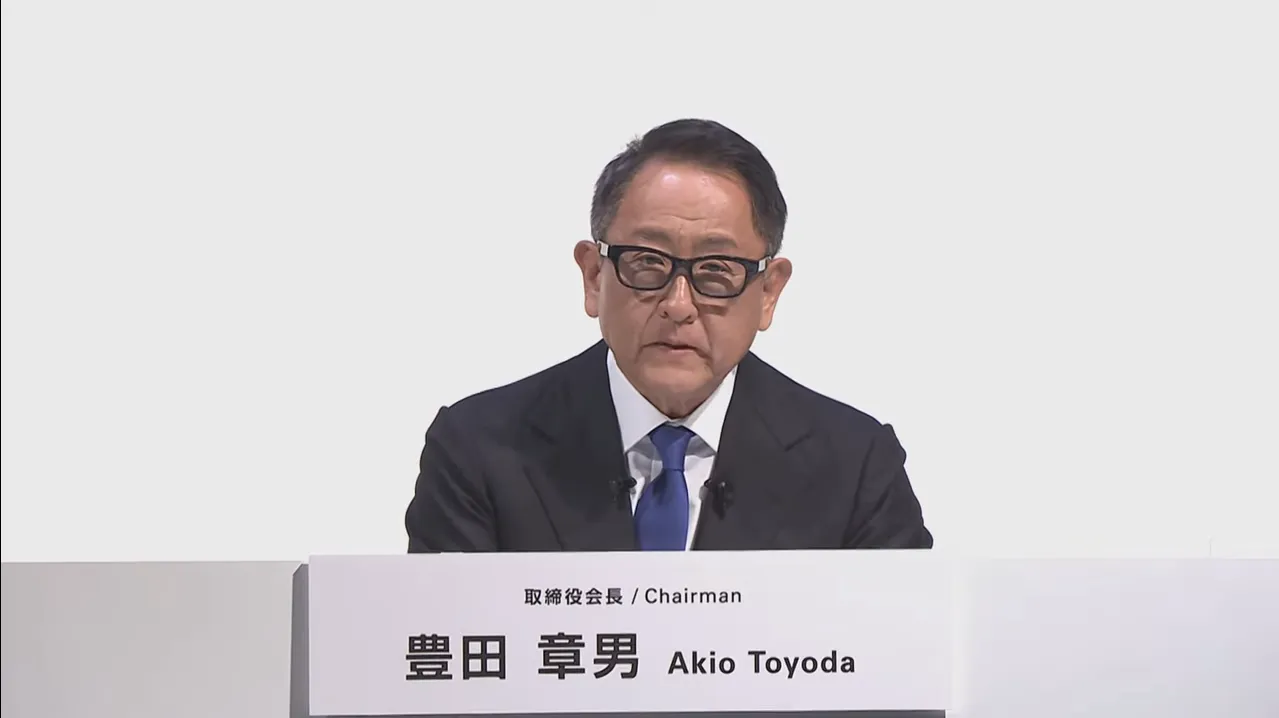
豐田章男也提醒,電動車的減碳效果不能只看車輛行駛時是否排放廢氣,還必須考慮發電方式、電池製造及能源供應。他當時甚至指出,如果日本所有汽車都改成純電動車,夏季用電尖峰期間可能出現供電不足的問題。
2021年9月9日,在聯合國氣候變遷大會(COP26)前夕的自工會記者會上,章男進一步提出後來廣受引用的論點:
「在碳中和這件事上,我們的敵人是碳,而不是內燃機。」
這句話成為豐田多元動力策略的核心理念。章男認為,減碳政策應該以實際降低二氧化碳排放為目標,而不是預先指定某一種技術作為唯一解方,更不應該透過法規排除其他可能有助於減碳的技術。
2022年,他再度重申相同立場,並強調不應該透過政策規範縮減技術選項。
當時,歐洲各國政府正陸續制定燃油車退場時程,部分汽車製造商也開始宣布全面電動化計畫。相較之下,豐田始終沒有跟進全面轉向純電動車的承諾,而是堅持油電混合、插電式油電、純電與氫能並行。
這種立場讓豐田在當時承受不少批評,但如今德國與法國開始要求放寬全面電動化政策,顯示歐洲主要汽車製造國也逐漸認同,汽車產業轉型不宜過度依賴單一技術。
豐田堅持油電混合車,逐漸展現商業價值
豐田堅持多元動力策略,除了對能源結構與碳排放的考量,也與汽車市場的實際需求密切相關。 (相關報導: 一次看懂雲豹、獵豹差異 歷經弊案爭議 國產八輪甲車CM-3X戰力大盤點 | 更多文章 )
純電動車雖然具有零尾氣排放的優勢,但電池成本、充電設施、電力供應與消費者使用習慣,都會影響市場接受程度。相較之下,油電混合車不需要外接充電設備,仍能透過電動馬達與電池改善燃油效率,對充電基礎建設不足或消費者尚未準備轉換純電車的市場而言,具有較高的實用性。
豐田的策略並非完全排斥純電動車,而是認為不同技術應該依照市場條件分配資源。
2021年12月14日,面對外界質疑豐田在純電動車領域進展落後,章男親自舉行電池電動車戰略說明會,一次展示16款純電動車概念車,宣布2030年前推出30款純電車,全球年銷量目標達350萬輛。
其中,Toyota品牌預計達到250萬輛,Lexus則設定100萬輛目標,並計畫在2035年讓Lexus成為全面純電動品牌。
豐田當時也宣布,2022年至2030年將投入約8兆日圓發展電動化,其中4兆日圓用於純電動車,另外4兆日圓投入電池技術及相關開發。
不過,這項計畫並沒有改變豐田對動力技術多元化的堅持。章男當時表示,30款純電車與350萬輛年銷量已經是相當龐大的目標,評估企業電動化進度,不應只看純電車占總銷量的百分比。
從實際銷售數字來看,豐田的油電混合策略確實帶來相當可觀的商業成果。
2025年,Toyota與Lexus兩大品牌全球銷量合計達1053萬6807輛,其中油電混合車(HEV)銷售443萬3503輛,占兩品牌總銷量約42.1%。
若將純電動車、插電式油電混合車、輕度油電混合車及燃料電池車一併計入,兩品牌電動化車款總銷量達499萬4894輛,占總銷量47.4%。
相較之下,豐田2025年純電動車銷量只有19萬9137輛,占總銷量約1.9%,雖然年增42.2%,但仍遠低於油電混合車。
動力類型 | 銷量 | 占總銷量 |
|---|---|---|
油電混合車(HEV) | 443.4萬輛 | 42.1% |
插電式油電混合車 | 18.4萬輛 | 約1.7% |
輕度油電混合車 | 17.7萬輛 | 約1.7% |
純電動車(BEV) | 19.9萬輛 | 1.9% |
其他電動化車款 | 約0.1萬輛 | 約0.1% |
註:各類型數字依Toyota與Lexus公布資料整理,合計占比可能因四捨五入略有差異。
豐田集團(包含大發與日野)2025年全球銷量則達1132萬2575輛,年增4.6%,連續第6年維持全球汽車製造商銷量第一,超越福斯集團同期約898萬輛的成績。
油電混合車在美國市場的表現尤其突出。2025年豐田在美國的油電混合車銷量約111萬輛,年增20%,成為推動整體銷量成長的重要因素。Camry與Corolla等車款的油電版本,也持續擴大市場接受度。
這些數據顯示,豐田並未因為沒有全力押注純電動車而失去市場競爭力,反而透過油電混合車維持龐大的銷售規模與獲利基礎,同時保留純電車的發展空間。
豐田的減碳論述也有爭議:純電車與油電車的比較不能混為一談
豐田過去為多元動力策略辯護時,經常引用全生命週期碳排放(Life Cycle Assessment,LCA)的概念,認為評估汽車的環境影響,不能只計算行駛期間的排放,還必須納入原料開採、電池製造、車輛生產及能源供應。
豐田內部曾以「1比6比90」說明電池資源配置的差異,也就是生產一輛純電動車所需的電池資源,理論上可以用來製造約6輛油電混合車,或約90輛插電式油電混合車。豐田藉此主張,在電池供應有限的情況下,將電池分配給更多油電車,可能更快降低整體汽車車隊的碳排放。 (相關報導: 一次看懂雲豹、獵豹差異 歷經弊案爭議 國產八輪甲車CM-3X戰力大盤點 | 更多文章 )
2025年,豐田章男接受《Automotive News》訪問時,再度提出類似論點。他表示,豐田累計銷售約2700萬輛油電混合車,若以全生命週期排放估算,減碳效果相當於約900萬輛純電動車,換算下來,一輛純電車的減碳效果約相當於三輛油電車。
他並以日本為例,指出當地電力仍高度依賴火力發電,如果大量生產與使用純電動車,未必能達到外界預期的減碳效果。
此外,各國電力結構差異很大,純電動車與油電混合車的實際減碳效益,不能直接套用單一國家的數據。若電力來源高度依賴燃煤或天然氣,純電動車的減碳優勢可能縮小;若電力主要來自再生能源或核能,純電動車則更容易展現環境效益。
因此,豐田多元動力策略的核心,並不是宣稱純電動車沒有減碳效果,而是認為各種動力技術應該依照能源條件與市場需求發展,不宜透過法規預先排除內燃機。
從環保團體批評到投資人施壓,豐田曾為多元動力策略付出代價
豐田章男的立場,在過去幾年曾引發國際環保團體強烈反彈。
倫敦智庫InfluenceMap在2021年4月給予豐田「E+」評等,當時是汽車製造商中最低的評分。同年11月,該機構發布企業氣候政策足跡報告,將豐田列為阻礙氣候政策的第三大企業,僅次於埃克森美孚與雪佛龍。
InfluenceMap在2025年第二季更新的評分為「D+」。必須注意的是,這項評比主要衡量企業在氣候政策上的遊說行為,並非直接評估企業實際碳排放量或減碳成果。
環保團體也曾多次針對豐田發動抗議。綠色和平日本團隊在2022年及2023年豐田股東會期間,於會場外抗議,要求豐田在2030年前停止生產包括油電混合車在內的燃油車。
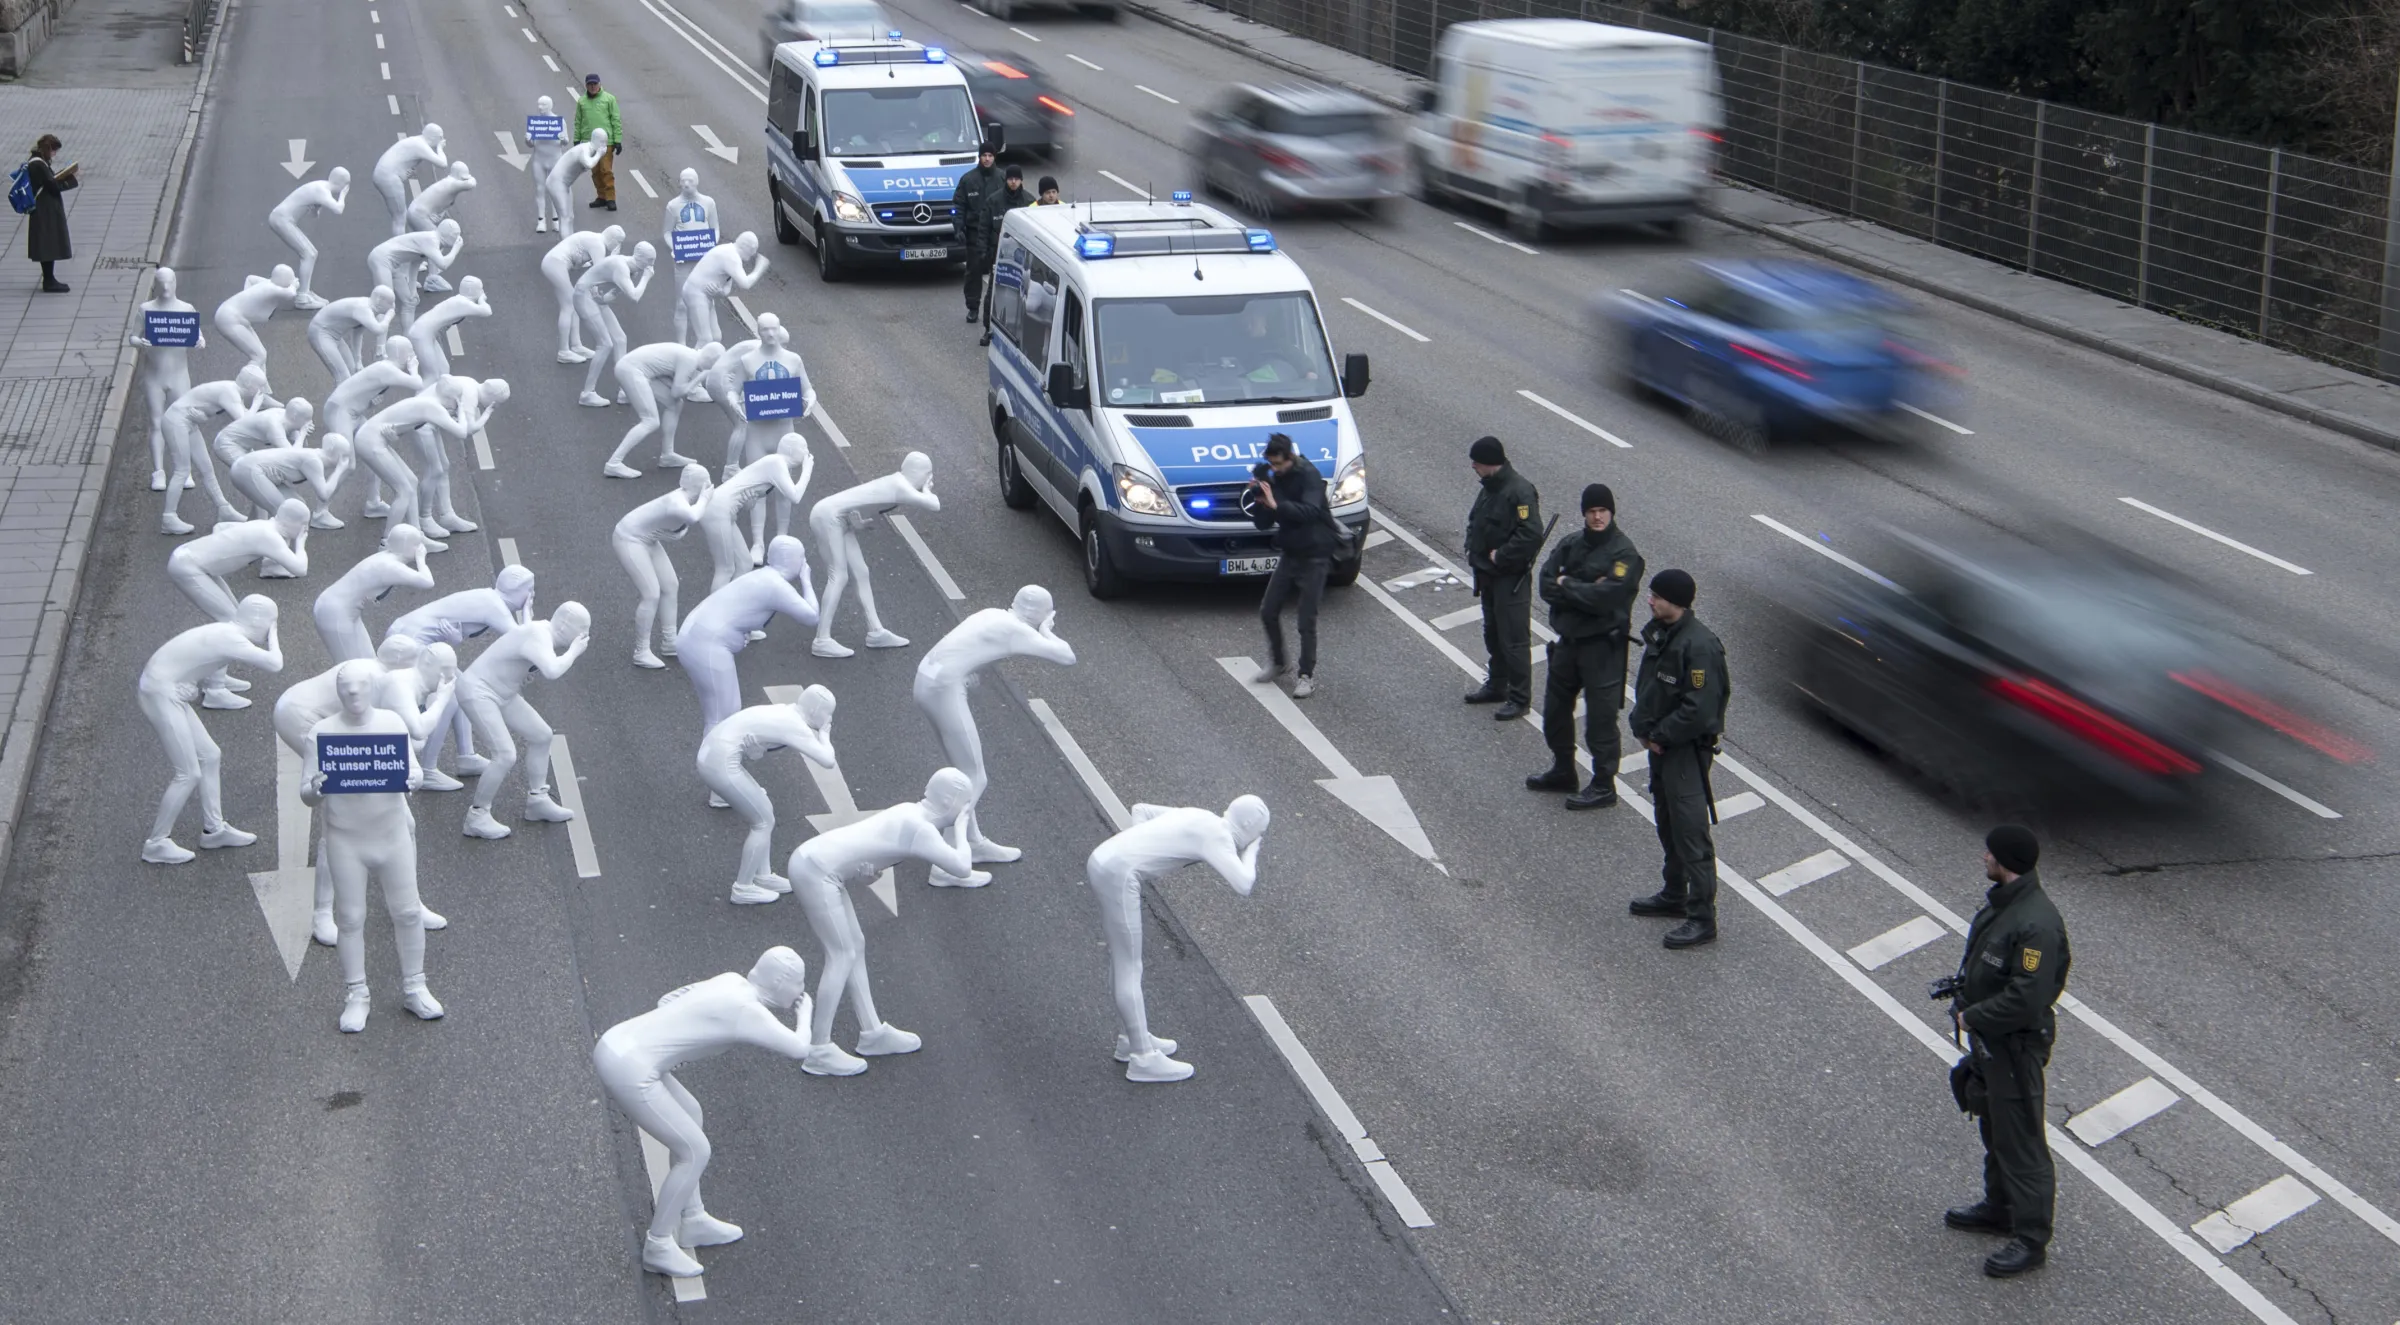
2023年1月,歐洲環保團體也曾針對豐田與BMW發動抗議,利用400多個廣告看板與公車站牌批評兩家企業的氣候政策,並在倫敦豐田展示間舉行抗議活動,向豐田歐洲總部遞交約11萬人連署。
投資人方面,丹麥退休基金AkademikerPension等機構曾要求豐田檢討氣候政策遊說活動。2023年6月,三家歐洲資產管理公司再次提出股東提案,要求豐田提高氣候遊說活動的透明度。這也是豐田約18年來首次面臨股東提案,但最後僅獲約15%股東支持,未能通過。
同一場股東會上,美國加州與紐約市公共退休基金反對章男連任董事長,委託書顧問Glass Lewis也建議股東反對。
2024年,章男獲得71.9%的股東支持,低於2023年的85%及2022年的96%。不過,當年要求揭露氣候遊說活動的股東提案,仍遭到九成以上股東反對。
從這些事件可以看出,豐田的多元動力策略並非沒有代價。公司在國際環保團體、部分歐洲機構投資人及氣候政策倡議者之間,長期處於爭議中心。
但豐田始終沒有全面改變路線,仍持續將油電混合車作為主要銷售產品,同時逐步擴大純電動車布局。
全球電動車市場並未全面衰退,歐洲車廠卻沒有掌握成長機會
歐洲政府開始重新檢討2035年政策,並不代表全球電動車市場已經停止成長。
從2026年市場數據來看,全球純電動車與插電式油電混合車銷量仍在增加,只是不同地區的市場表現出現明顯分歧。 (相關報導: 一次看懂雲豹、獵豹差異 歷經弊案爭議 國產八輪甲車CM-3X戰力大盤點 | 更多文章 )
研究機構Benchmark Mineral Intelligence統計,2026年1月至10月全球電動車銷量約1750萬輛,較去年同期增加5%。10月單月銷量約209萬輛,年增8%,但較9月減少3%。
與2025年同期約23%的成長率相比,全球電動車市場確實明顯降溫,但仍維持成長,並未出現全面性衰退。
美國市場的情況相對嚴峻。川普政府取消聯邦7500美元電動車購車抵免後,市場需求明顯受到影響。2025年9月,消費者趕在補助結束前購車,使電動車市占率一度升至約11.4%,但2026年多數月份已回落至5%至6%。
Cox Automotive資料顯示,2026年上半年美國新車電動車銷量為46萬2892輛,年減23.8%;第三季則回升至約26.2萬輛,較第二季增加6.1%,但仍低於去年同期。
中國市場也出現銷量下滑。2026年1月至10月,中國電動車銷量約910萬輛,年減11%。不過,電動車在新車市場的占比仍創新高,反映出整體新車市場收縮幅度更大。中國車廠則加速將產能轉向海外,10月新能源乘用車出口接近60萬輛,創下單月紀錄。
相較之下,歐洲市場仍維持成長。
歐洲汽車製造商協會(ACEA)資料顯示,2026年前九個月,歐盟純電動車新車登記量約193萬輛,市占率達22.7%,高於去年同期的16.1%。油電混合車則以約37%的市占率,繼續成為歐洲最大的新車動力類別。
Benchmark統計也顯示,2026年1月至10月歐洲電動車銷量約450萬輛,年增約31%,10月單月更年增36%。
問題在於,歐洲電動車市場持續成長,並不代表歐洲本土汽車製造商同樣受惠。
中國汽車品牌在歐洲市場的競爭力持續提高,2026年5月中國品牌在歐洲的單月市占率創下10.7%的紀錄。中國車廠憑藉電池技術、成本控制與產品價格優勢,逐漸擴大市場版圖。
這使歐洲汽車產業陷入兩難:一方面必須投入大量資金發展純電動車,另一方面卻要面對中國品牌更具價格競爭力的產品,甚至在電動車需求成長時,也未必能確保歐洲本土車廠取得相應的市場利益。
福斯、賓士、BMW獲利急速惡化,歐洲汽車產業面臨裁員與關廠壓力
德國積極推動放寬2035年燃油車禁令,與當地汽車製造商的經營困境有直接關係。
歐洲汽車產業不僅面臨電動化轉型的龐大投資,也受到中國市場競爭、美國關稅及全球需求變化衝擊。福斯、賓士與BMW等德國汽車大廠,近年接連出現獲利下滑、裁員及重組計畫。
福斯集團:鉅額虧損與裁員計畫同步推進
福斯集團2026年第三季營業虧損約59億歐元,稅後淨虧損約58.2億歐元,營收年減6%至753億歐元。
2026年前9個月,福斯集團營業利潤僅剩約7100萬歐元,遠低於去年同期的54億歐元,全年營業利潤率預估也下修至最高1%。
這筆鉅額虧損中,約80億歐元屬於一次性項目,主要與保時捷(Porsche)持股價值減損有關,因此不能將全部虧損直接歸因於電動車業務。不過,福斯核心品牌的獲利能力同樣出現下滑,福斯、Skoda、Seat及Cupra等品牌前九個月營業利潤為43億歐元,低於去年同期的47億歐元。 (相關報導: 一次看懂雲豹、獵豹差異 歷經弊案爭議 國產八輪甲車CM-3X戰力大盤點 | 更多文章 )
除了財務壓力,福斯也計畫在集團內裁減約10萬個工作職位,涉及Audi與保時捷等品牌,並可能關閉最多四座德國工廠,相關計畫已引發工會強烈反對。
福斯面臨的問題包括中國市場競爭加劇、美國關稅增加,以及歐洲電動車轉型所需的龐大資本支出。
賓士:中國市場銷量大幅下滑,獲利預估遭到下修
賓士2026年第三季集團營業利潤為17.7億歐元,高於去年同期的7.5億歐元,但去年同期受到約13億歐元重組費用影響,因此不能單純以集團營業利潤判斷營運改善。
汽車本業的調整後營業利潤僅5.6億歐元,比去年同期的11.4億歐元減少51%。
中國市場是主要拖累因素。賓士2026年前九個月在中國的交車量減少29%,第三季在中國僅交付約8萬6800輛,年減31%。
公司因此將2026年獲利預估從原先成長15%,下修為與去年大致持平,約58億歐元,汽車事業調整後利潤率預估也降至2%至3%。
賓士預計從2026年12月起,再度在德國間接部門推出自願離職方案,以降低營運成本。
BMW:中國市場衰退,汽車事業利潤率逼近零
BMW同樣受到中國市場需求下滑衝擊。
2026年第三季,BMW全球交付量為55萬1075輛,年減6.3%,其中中國市場銷量減少24.8%。汽車事業營業利潤率降至3.4%,較去年同期減少1.8個百分點。
BMW因此將2026年汽車事業帳面利潤率預估,從原先的1%至3%,下修為負0.5%至正0.5%。
公司表示,這項預估受到重組等結構性措施影響,相關因素約拖累2.5個百分點,若排除重組成本,汽車事業利潤率仍預期高於2%。
雷諾:電動車布局相對順利,營運表現優於德國車廠
法國汽車製造商雷諾(Renault)的情況則相對穩定。
雷諾2025年營收達579億歐元,營業利潤率為6.3%,雖然低於2024年的7.6%,但標準普爾已於2025年12月將其信用評等調升回投資等級。
2026年上半年,雷諾營收達303億歐元,年增9.5%,營業利潤率為5.2%。不過,汽車本業利潤率只有3%,營業利潤也從去年同期約9.85億歐元降至8.14億歐元。
2026年前九個月,雷諾營收成長7.1%,全球銷量則減少2.2%至約166萬輛,旗下平價品牌Dacia銷量減少9.7%。

電動車是雷諾少數表現突出的業務。前9個月電動車銷量增加59.4%,占乘用車銷量20.9%,第三季占比進一步提高至25.8%。
雷諾預估2026年全年營業利潤率約為5.5%,整體經營狀況仍優於德國三大車廠。
從這些數字可以看出,歐洲汽車產業的困境並非單純來自消費者不願購買電動車,而是車廠在投入大量資金轉型的同時,還必須面對中國市場競爭、海外關稅、成本上升及原有燃油車業務衰退等多重壓力。
德國為何急於保留內燃機?就業與供應鏈才是政治關鍵
德國總理梅爾茨對外強調,純電動車仍然是實現碳中和的重要途徑,但不應成為唯一選項。他主張保留合成燃料與高效率內燃機等技術,讓汽車製造商能夠依照市場需求調整產品。
德國執政聯盟的政策協議,也明確提出要在歐盟層級爭取保留高效率內燃機的發展空間。 (相關報導: 一次看懂雲豹、獵豹差異 歷經弊案爭議 國產八輪甲車CM-3X戰力大盤點 | 更多文章 )
這項立場與德國汽車產業的經濟重要性密切相關。汽車製造及相關供應鏈約占德國GDP的6%,產業轉型涉及數十萬名勞工,從引擎、變速箱到零組件供應商,都可能受到全面電動化影響。
純電動車的動力系統相對簡化,所需零組件與傳統內燃機汽車不同。若政策要求在短時間內全面淘汰燃油車,不僅汽車製造商必須重新配置資本,既有供應鏈也可能面臨訂單減少與工廠關閉。
另一方面,德國車廠在純電動車市場的競爭力,也未能達到原先預期。
梅爾茨在2025年11月致函歐盟執委會主席時,就曾指出電動車需求不如車廠預期,產業需要更大的政策彈性。
根據路透社引用車廠及歐洲汽車製造商協會資料整理,2025年前九個月,福斯集團、賓士與Stellantis等歐洲車廠的純電動車銷量占比,低於當時歐盟平均的16%。
然而,2026年前九個月歐盟純電動車市占率已經升至22.7%,顯示市場本身並未停滯。真正的問題是,歐洲本土品牌未能充分掌握電動車市場成長的機會,中國品牌反而逐漸擴大市占率。
美國關稅則進一步壓縮歐洲車廠獲利。歐盟與美國達成的貿易協議,將歐盟汽車輸美關稅訂為15%,遠高於過去的2.5%,對高度依賴海外市場的歐洲車廠形成額外負擔。
因此,德國希望透過放寬2035年政策,讓車廠不必在短時間內同時承擔純電動車投資、燃油車業務退場及供應鏈重組的成本。
法國的考量則有所不同。雷諾的電動車布局相對順利,電動車在其乘用車銷量中的占比已接近四分之一,因此法國一開始對於直接放寬2035年目標較為保留。
不過,法國也希望藉由這次協議,將歐洲製造條款納入政策,保護本土零組件與電池供應鏈,避免歐洲汽車產業在電動化轉型過程中,反而將大量市場與製造機會讓給中國企業。
豐田在歐洲也沒有放棄多元動力策略
面對歐洲政策轉向,豐田在當地的布局同樣值得注意。
豐田歐洲方面曾表示,受到電池成本、電力供應及各國市場差異影響,要在2035年前讓歐盟所有汽車級距全面轉向純電動車,並不符合實際市場條件。對於歐盟是否會取消2035年燃油車禁令,豐田方面則認為,最終仍須取決於市場發展。
這並不代表豐田放棄純電動車。2026年前九個月,Toyota與Lexus全球純電動車銷量達30萬9766輛,年增127.4%,已超越2025年全年銷量。
同一期間,豐田在歐洲銷量達93萬6042輛,創同期歷史新高,年增0.6%,其中電動化車款占比達87%,純電動車銷量則增加136%,達10萬4832輛。
這些數據反映出豐田並非排斥純電動車,而是透過油電混合車維持主要市場規模,同時逐步擴大純電車產品線。
2026年2月,豐田宣布由財務背景出身的近健太接任社長,4月1日正式生效,原社長佐藤恆治改任副會長兼首席產業官,豐田章男則繼續擔任董事長。
近健太在6月股東會上表示,豐田將延續豐田章男主張的多元動力策略,讓內燃機、油電混合、純電動車及氫能技術並行發展。
歐盟11月23日將進入表決程序,2035年政策仍有變數
歐盟2035年燃油車政策的調整,目前仍處於協商階段。 (相關報導: 一次看懂雲豹、獵豹差異 歷經弊案爭議 國產八輪甲車CM-3X戰力大盤點 | 更多文章 )
歐盟執委會已於2025年12月提出將2035年減排目標從100%下修至90%的版本,但仍要求車廠透過低碳鋼材、合成燃料及生質燃料等方式補償剩餘排放。
德國與法國在2026年10月16日提出的共同立場,則希望進一步取消這些補償要求,並保留更多內燃機與油電混合車的銷售空間。
支持放寬政策的一方認為,歐洲汽車產業正面臨中國競爭、美國關稅及高昂轉型成本,若繼續強制所有車廠朝單一技術路線發展,可能加速工廠關閉與就業流失。歐洲議會最大黨團歐洲人民黨(EPP)主席韋伯(Manfred Weber)也曾公開支持放寬,認為新政策應該保留高效率內燃機的發展空間。
反對者則認為,放寬2035年目標可能削弱歐洲在電動車產業的長期競爭力,降低企業投資純電動車的誘因,甚至無法真正解決歐洲車廠的經營問題。
環保組織「運輸與環境」(Transport & Environment,T&E)德國分部就批評,德法推動放寬政策是「歷史性錯誤」。已經大力投入純電動車的沃爾沃汽車,也對可能取消實質禁售要求表達失望,強調公司已經為全面電動化做好準備。英國政府則表示,不會改變2035年新車全面電動化的政策方向。
合成燃料與生質燃料也是這場政策爭論的焦點。支持者認為,這些燃料能讓既有內燃機技術繼續發揮作用,但反對者指出,合成燃料目前產量有限、成本偏高,短期內難以成為大眾市場的主要能源。
此外,使用合成燃料或生質燃料的汽車,排氣管仍然會排放二氧化碳,政策討論的重點在於燃料生產與使用過程的全生命週期排放,而不是內燃機本身完全不再排碳。
歐洲議會預定於2026年11月23日在史特拉斯堡舉行全體會議,針對歐盟執委會提出的相關提案進行表決。之後,歐洲議會仍須與各成員國政府協商最終條文,才可能完成修法。
從德法共同提出放寬方案,到歐洲汽車大廠接連下修獲利預估、裁員與重組,歐洲汽車產業正面臨一場涉及技術路線、國際競爭與就業結構的重大調整。過去多年堅持「敵人是碳,不是內燃機」的豐田章男,如今所倡議的多元動力發展方向,也開始在歐洲政策討論中獲得更具體的支持。
責任編輯:許詠翔
更多風傳媒獨家新聞: