輝達(Nvidia)在創辦人黃仁勳辭去執行長職務後,公布了第一份財報。令人意外的是,儘管公司陷入重大治理風波,營收與獲利依然強勁,甚至再次超越華爾街預期。
根據《華爾街日報》11月17日報導,輝達第三財季營收達1,158億美元,較去年同期成長103%,比分析師預估的1,089億美元高出6.3%。淨利達653億美元,同樣優於預期。
其中,資料中心營收達1,076億美元,年增110%。公司預估下一季度營收將達1,300億美元,比市場預期高出約4%。財報公布後,股價在盤後交易上漲超過2%。
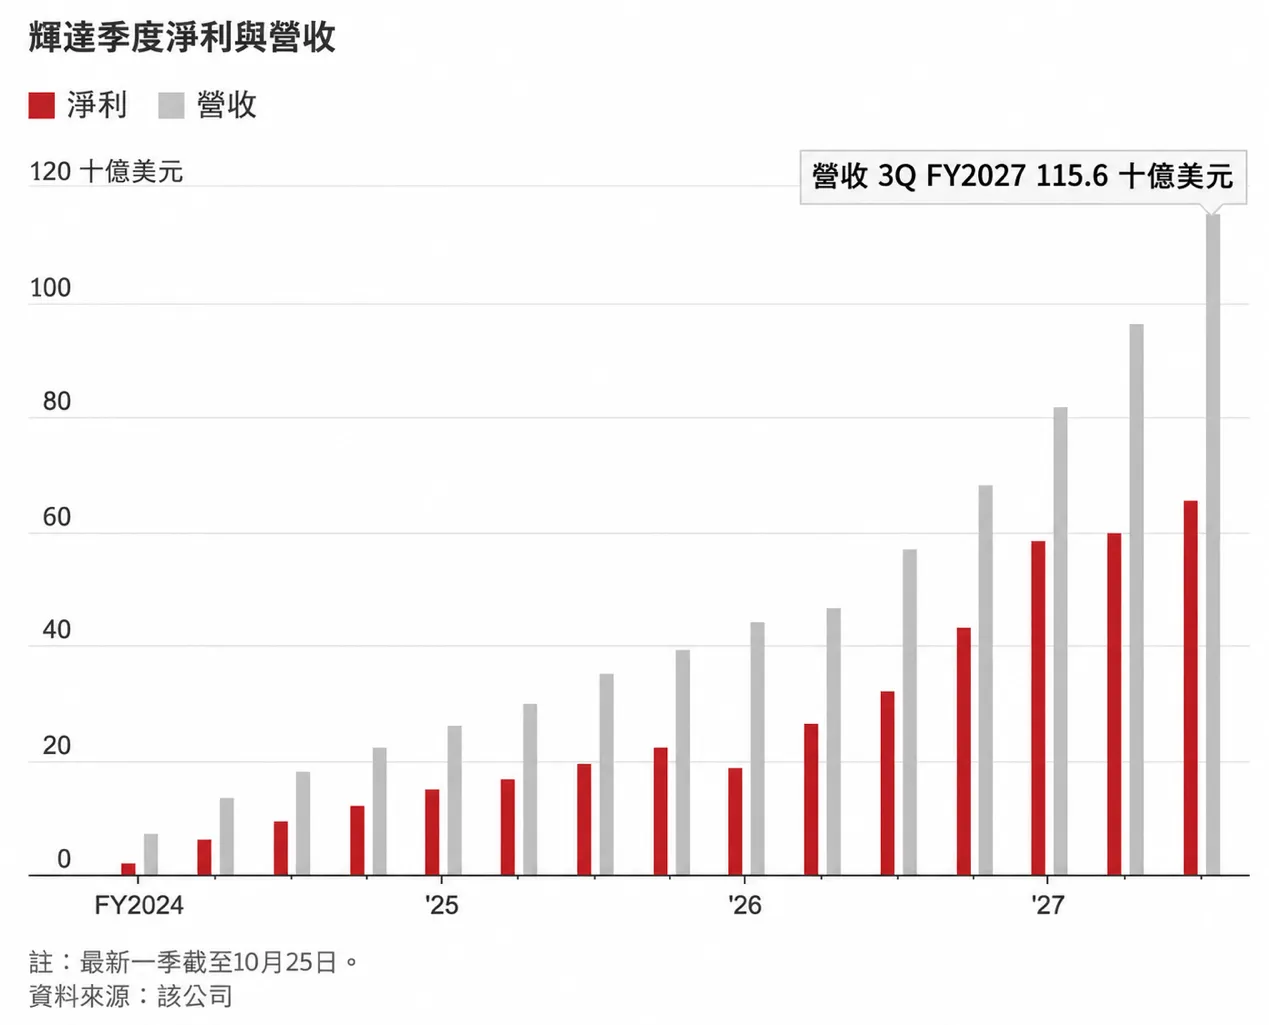 輝達季度淨利與營收,最新一季(第三財季)截至10月25日。資料來源:該公司。(華爾街日報)
然而,過去一個月輝達股價已下跌約30%,市值從10月初一度超過5兆美元,降至約3.7兆美元。這形成一個值得探討的財務學問題:為什麼企業獲利持續超越預期,投資人卻可能要求越來越高的風險溢酬?
答案或許不在輝達的成長能力,而在市場如何重新評估它的風險。
好財報不等於好股票
許多投資人習慣以企業獲利判斷股票價值,認為只要營收成長、獲利優於預期,股價就應該上漲。但財務學告訴我們,股票價格取決於未來現金流量,以及投資人願意採用的折現率。
簡單來說,企業未來能賺多少錢固然重要,但投資人要求多少報酬率,同樣影響今天願意支付的價格。如果預期現金流量增加,股價通常會受到正面支持;但如果市場認為投資風險提高,要求更高的預期報酬率,股票估值就可能下降。
例如,一家企業每年預期提供10美元、長期不變的現金流量,若投資人要求的報酬率為8%,其理論價值約為125美元。但如果要求報酬率提高至10%,即使每年仍能提供相同的現金流量,理論價值也會下降至100美元。
換句話說,企業賺錢能力沒有變差,股價仍可能因為風險溢酬上升而下跌20%。這只是簡化的永續現金流量模型,並非輝達的實際估值,但足以說明折現率的重要性。
對高速成長的科技企業而言,由於市場往往將更多價值寄託在較遠期的獲利,估值對折現率變化可能更加敏感。
風險溢酬為何可能提高?
黃仁勳長期以來不只是輝達執行長,更是公司技術發展、產品策略與產業合作的重要推動者。他的突然去職,自然增加企業未來的不確定性。更重要的是,這次事件並非單純的管理階層交接。
《華爾街日報》獨家報導,美國證券交易委員會(SEC)正在調查輝達,其中涉及資訊揭露是否可能誤導投資人。此外,美國政府也關注部分先進晶片是否透過亞洲中間商流入中國。
相關問題仍有待調查,不能直接認定公司違法。然而,對投資人而言,法律與監管風險不需要等到最終判決,便可能影響股票估值。
在標準CAPM架構下,充分分散投資的股東,原則上不應因可分散的個別企業風險而獲得額外報酬。但現實市場存在資訊不對稱、投資限制及重大事件風險,個別企業的估值仍可能因不確定性升高而受到折價。
因此,我們可以將輝達目前的情況理解為市場可能提高了對其特有風險的補償要求,而不能僅憑股價下跌,就斷言風險溢酬已經上升多少。
自由現金流代理成本浮上檯面
除了接班問題,這次財報還揭露另一個值得關注的數字。輝達未來供應與產能相關的採購承諾,已從上一季度的2,790億美元,提高至3,900億美元,主要涉及多年期記憶體採購。
此外,公司持有將近1,100億美元的上市及非上市證券,對私人企業的股權投資也持續擴大。這讓人聯想到經濟學家 Michael C. Jensen 在1986年提出的「自由現金流代理成本」(Agency Costs of Free Cash Flow)。
補充:Michael C. Jensen(1939–2025)是美國著名財務經濟學家,曾任教於羅徹斯特大學及哈佛商學院。他於1986年提出「自由現金流代理成本」理論,指出管理階層可能為追求規模與個人利益,濫用企業資金,損害股東權益,強調資本配置效率與股東長期價值的重要性。
Jensen 指出,當企業掌握大量資金時,管理階層可能基於擴大企業規模、增加自身權力等誘因,投入未必能替股東創造足夠價值的投資。
當然,輝達的鉅額採購承諾不等於自由現金流,也不能據此認定存在代理問題。對快速成長的AI企業而言,提前確保關鍵零組件供應,可能是必要且合理的決策。
真正的問題是,這些投資能否產生足以補償風險的報酬?
尤其輝達近年透過股權投資、財務擔保及其他方式支持部分客戶,引發市場對「循環融資」(Circular Financing)的疑慮。
當供應商同時提供資金給購買自身產品的客戶,投資人就需要更加仔細檢視最終需求、客戶財務能力,以及交易是否具有獨立的經濟合理性。如果公司治理更加透明,反而可能降低投資人要求的風險補償。
黃仁勳去職,可能降低長期風險?
有趣的是,黃仁勳去職雖然帶來短期不確定性,卻也可能成為輝達改善公司治理的契機。黃仁勳已公開表示,如果董事會認為符合公司與股東利益,他願意重返執行長職位。
但董事長 Harvey C. Jones 明確表示,目前並未考慮讓他復職。輝達董事會也成立新的專責委員會,監督國家安全政策與出口管制遵循情況。
這些措施是否有效,仍有待觀察。但如果新的管理團隊能強化內控、提高資本配置紀律,並降低企業對單一領導人的依賴,市場要求的風險溢酬就可能逐漸下降。
從這個角度來看,黃仁勳去職對股東不一定完全是壞消息。企業創辦人可能非常擅長創造新市場,但當企業規模達到數兆美元,管理者所需要的能力,也可能逐漸從創新與擴張,轉向治理、風險管理及資本配置。
這並不是否定創辦人的貢獻,而是企業發展到不同階段,自然會面臨不同的管理需求。
股價下跌30%,代表投資機會出現?
值得注意的是,股價下跌30%,並不代表風險溢酬必然增加,也可能反映先前估值過高、未來成長預期下降,或市場整體折現率變化。要區分這些因素,還需要觀察獲利預測修正、遠期本益比、現金流量預測,以及同業估值變化。
如果輝達未來持續交出優於預期的業績,同時透過治理改革降低法律與經營風險,那麼企業可能同時受惠於兩項力量:預期現金流量上升,以及要求報酬率下降。
兩者都可能推升股票價值。反之,如果監管調查持續擴大,或鉅額投資未能產生合理報酬,即使營收繼續成長,也未必能阻止估值下降。
因此,現在最重要的問題,不只是輝達還能賺多少錢,而是投資人願意為這些未來盈餘支付多少價格。
當一家公司的獲利預期持續上修,股價卻大幅下跌,真正值得研究的,或許不是成長故事是否結束,而是市場究竟要求多少額外風險補償。
對長期股東而言,最理想的情況,是輝達保有黃仁勳建立的競爭優勢,卻不再需要承擔過度依賴黃仁勳的治理風險。
如果能夠做到,輝達未來的價值,可能不只來自更高的獲利,也來自更低的風險溢酬。
聯準會升息真的是壞事嗎?Two Money Lovers 精選五篇《華爾街日報》報導,帶你看懂市場變化的脈絡,免費註冊會員就能下載;訂閱 VVIP 年訂方案,再加送 3 個月會籍時間!☛瞭解詳情