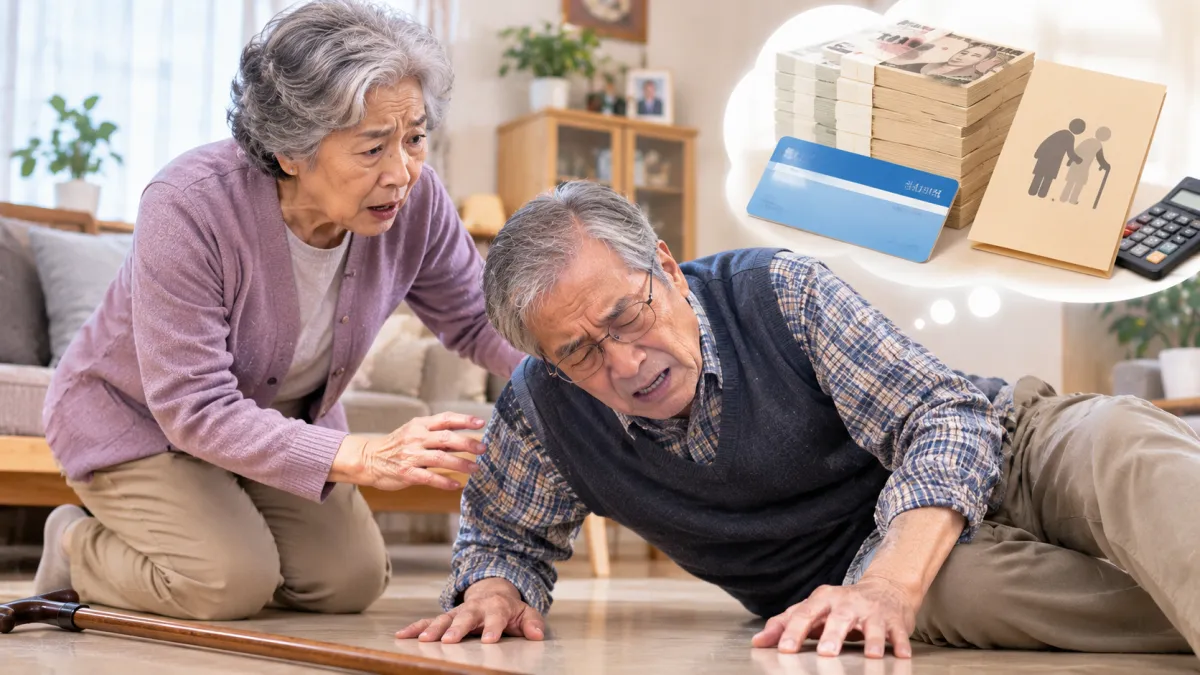
退休後有數千萬日圓存款,每個月還有固定年金收入,原以為能安心住在養老機構,沒想到一次跌倒,竟可能連住了5年的地方都得離開。日本媒體分享一則根據實際諮詢經驗改編的案例,79歲男子與76歲妻子,原本靠每月29萬日圓年金及多年積蓄支付養老費用,卻因丈夫骨折後需要更多照護,被告知兩人每月支出可能達到46萬日圓。即使存款還有4700萬日圓,夫妻倆仍面臨是否必須搬離的難題。
79歲男跌倒後需要長照!夫妻每月支出恐達46萬日圓
據日媒《THE GOLD ONLINE》報導,79歲的正彥(化名)與76歲妻子和子(化名),已在日本一間住宅型付費老人之家共同生活5年。原本平靜的養老生活,卻因正彥一次意外跌倒而被打亂。正彥在入住約4年後不慎跌倒,導致大腿骨骨折,雖然接受手術與復健後返回原本的養老機構,行動能力卻明顯下降,無法像過去一樣自由走動,後來更被認定為日本長照制度中的「要介護3」,日常生活需要他人提供相當程度的協助。
由於妻子本身也有膝蓋疼痛的問題,難以獨自協助丈夫移動或如廁,機構人員因此建議增加外部居家照護服務。然而,正彥未來可能連夜間都需要他人協助,原本的養老機構能否提供足夠支援,也成為問題。
機構試算後告知夫妻倆,如果加上未來所需的照護服務,以及介護保險給付範圍以外的額外協助,兩人每月總支出可能達到46萬日圓。過去夫妻每月光是房租、管理費及伙食費等基本費用,就要支付約35萬日圓,如今照護負擔可能進一步增加,讓正彥相當震驚。
夫妻賣掉老家搬進養老機構!5500萬日圓存款,5年已動用800萬
夫妻倆早在5年前就開始規劃退休生活。當時正彥74歲、和子71歲,兩人雖然還能自行活動,但已逐漸感覺家中樓梯難爬,考慮到年紀越來越大,便決定趁身體狀況尚可時,搬進生活更方便的養老機構。他們選擇的住宅型付費老人之家,提供夫妻可以共同居住的房間,也有餐飲及生活諮詢等服務。入住後,不必再天天操心煮飯、打掃,兩人還能一起散步、參加機構活動,逐漸適應新的生活。
當時夫妻每月合計領取29萬日圓年金,加上賣掉老家的收入,存款約有5500萬日圓。由於入住機構不需要支付一次性入住金,每月基本費用約35萬日圓,扣除年金後還差6萬日圓,另外還有醫療費、日用品等開銷,必須從存款支付。
夫妻倆原本認為,雖然每個月都要動用一些積蓄,但多年存下的錢應該足夠支撐往後生活。只是經過5年,存款已經從5500萬日圓減少至4700萬日圓,累計動用了約800萬日圓。如今丈夫需要更多照護,原本預估的開銷也跟著改變。如果未來每月總支出達到46萬日圓,而年金仍維持29萬日圓,代表夫妻每個月需要從存款補足17萬日圓,一年就要拿出204萬日圓。
存款還有4700萬日圓,為何不能繼續住?養老機構照護範圍成關鍵
除了逐漸增加的照護開銷,正彥夫妻還面臨另一個問題:即使有能力支付費用,原本的養老機構也未必能繼續提供所需的照護服務。日本的付費老人之家依服務內容可分為不同類型,其中住宅型付費老人之家主要提供住宿、餐飲及生活支援,住民如果需要介護服務,原則上必須另外與外部照護業者簽約。
正彥原本入住的機構就屬於這種類型。雖然可以增加外部照護服務,但如果未來夜間需要頻繁協助,或身體狀況持續惡化,原本的設施與人力安排,就未必能滿足他的需求。機構人員因此向夫妻倆說明,除了增加現有照護服務,也需要考慮是否轉往照護資源更完整的機構。正彥雖然被認定為「要介護3」,但並非因此就必須搬離,仍要視原機構能否提供所需的照護服務而定。
妻子也有膝蓋問題,無法獨自照顧丈夫!夫妻考慮搬到新機構
和子希望繼續與丈夫一起生活,但也明白自己無法獨自負擔照護工作。夫妻倆於是決定找女兒商量,開始尋找其他適合兩人共同居住的養老機構,包括日本提供較完整照護服務的「照護型付費老人之家」(介護付き有料老人ホーム)。 (相關報導: 勞保退休金65歲、70歲領差很大!晚領5年竟要等到這歲數才回本 | 更多文章 )
夫妻倆已經習慣原本的生活節奏,也在機構裡認識不少朋友,想到可能必須離開熟悉的環境,仍感到不捨。目前正彥夫妻尚未決定是否搬離,仍在確認原機構能提供哪些照護服務,同時參觀其他設施,希望找到能讓兩人繼續住在一起、也能得到妥善照顧的地方。